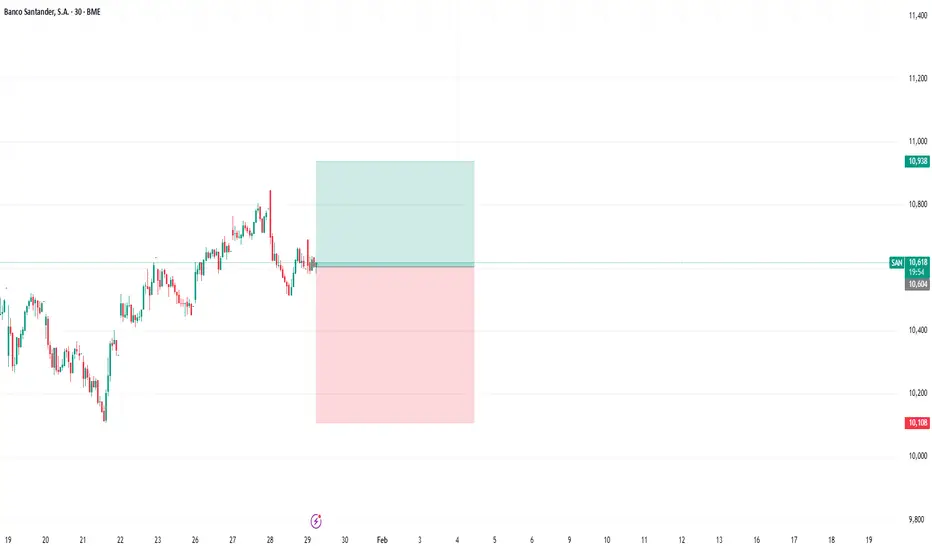
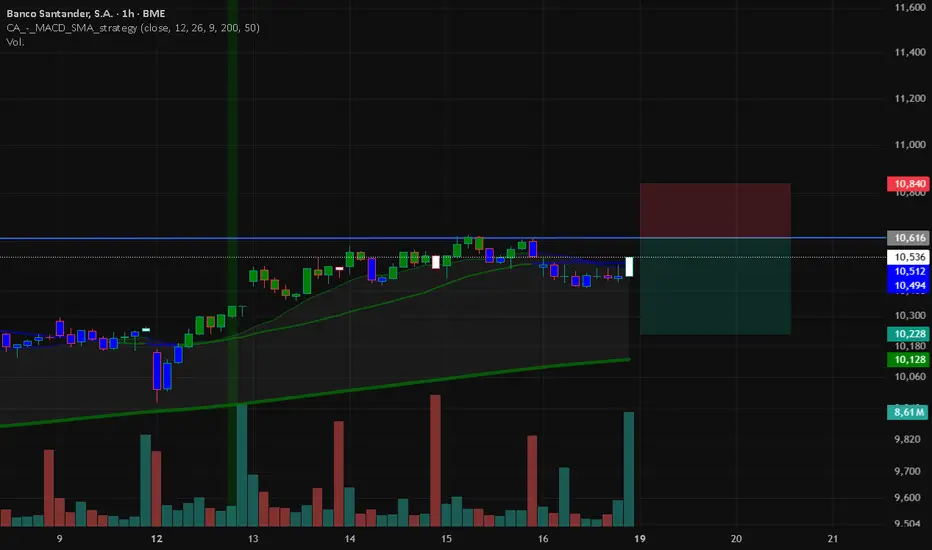
estas son mis dos operaciones de cortos al santanderPara entender por qué el Líbano no puede simplemente "copiar" la estrategia de la milicia yemení (los hutíes) en el estrecho de Bab el-Mandeb, hay que desglosar la situación basándonos en los movimientos militares que estamos viendo en este mismo momento en 2026.
1. El pacto ya existe (El Eje de la Resistencia)
No hace falta que el Líbano firme un nuevo acuerdo. Hezbolá (que es quien tiene el poder militar real en el sur del Líbano) ya opera en coordinación casi total con Irán y los hutíes en Yemen.
Los datos de esta misma primavera lo confirman: a finales de marzo de 2026, los hutíes reanudaron sus ataques en el Mar Rojo, lanzando misiles balísticos y amenazando con un bloqueo naval total a los países "agresores". Los reportes de inteligencia indican que lo hicieron precisamente presionados por Irán y Hezbolá para abrir un frente sur, forzar a EE. UU. a desviar recursos navales y, en teoría, aliviar la presión sobre el territorio libanés y la propia guerra con Irán.
2. La tiranía de la geografía: Yemen vs. Líbano
El motivo por el que Hezbolá no aplica la táctica hutí (atacar cargueros o bloquear rutas en el Mediterráneo) se resume en una palabra: distancia.
El escudo de los hutíes: Yemen está a más de 2.000 kilómetros de Israel. Los hutíes pueden disparar drones contra el comercio internacional desde las montañas que rodean Bab el-Mandeb. Estados Unidos y el Reino Unido pueden bombardearlos, pero es casi imposible organizar una invasión terrestre masiva y rápida en Yemen. Su lejanía les permite jugar a la guerra de desgaste.
La condena del Líbano: El Líbano comparte frontera terrestre directa con el norte de Israel, y la Marina israelí ejerce un control absoluto sobre el Mediterráneo oriental. Si Hezbolá intentara asediar las rutas comerciales marítimas occidentales frente a sus costas, la respuesta de Israel y EE. UU. no sería "frenar" sus ataques terrestres; sería la aniquilación preventiva.
3. El precedente inmediato (Abril de 2026)
Si usamos el pasado a corto plazo para predecir la reacción, la respuesta israelí sería devastadora. A principios de abril de este mismo año, mientras se negociaba el frágil alto el fuego regional, Israel lanzó la "Operación Oscuridad Eterna" sobre el Líbano. En un lapso de apenas 10 minutos, ejecutaron 100 ataques aéreos masivos en el sur y en el Valle de la Becá para destruir la infraestructura de Hezbolá.
Si a esa ecuación le sumamos un intento libanés de bloquear el tráfico marítimo o hundir buques comerciales, le darían a Israel la justificación legal e internacional perfecta para destruir por completo los puertos civiles del Líbano (Beirut, Sidón, Tiro) y ejecutar una invasión terrestre a gran escala.
Veredicto
El Líbano no puede emular a los hutíes porque sería un suicidio táctico. El Estado libanés está quebrado económica y militarmente, y Hezbolá reserva sus armas antibuque como último recurso de disuasión defensiva, no para la piratería internacional. Ese trabajo sucio de asfixiar el comercio global se lo dejan a Irán en el Estrecho de Ormuz y a los hutíes en Bab el-Mandeb, donde las represalias occidentales duelen menos.
Banco Santander, S.A.
No hay operaciones
No hay operaciones
Ideas de trading en profundidad
Cortos por toma de beneficios en SantanterEl retroceso que están sufriendo hoy los bancos europeos (y que castiga especialmente a índices muy bancarizados como el IBEX 35, con caídas en entidades como Santander, BBVA, Sabadell o CaixaBank) se explica por una combinación de miedos macroeconómicos y ajustes de mercado.
No hay un problema estructural ni de solvencia, sino que los inversores están reaccionando a tres factores concretos:
1. El temor a los aranceles de Trump (Impacto cíclico)
El sector bancario es puramente "cíclico", lo que significa que sus beneficios dependen directamente de que la economía crezca. La entrada en vigor y las amenazas de los nuevos aranceles globales (entre el 10% y el 15%) por parte de EE. UU. han disparado los miedos a que se frene el crecimiento económico en Europa. Si hay guerra comercial y la economía se ralentiza, las empresas y familias pedirán menos créditos y aumentará el riesgo de impagos, golpeando el negocio principal de los bancos.
2. Caída de la rentabilidad de los bonos (Márgenes más estrechos)
Ante el ruido geopolítico y el miedo comercial, el dinero institucional está volando hacia activos refugio, comprando deuda soberana de forma masiva (como el bono alemán a 10 años). Al aumentar la compra de bonos, sus rentabilidades caen. Esto es muy mala noticia para los bancos europeos, ya que un entorno de menores rendimientos a largo plazo presiona a la baja sus márgenes de intermediación (ganan menos dinero con los préstamos que conceden).
3. Fuerte recogida de beneficios
La banca europea venía de acumular meses muy buenos en bolsa, impulsada por anuncios de recompras de acciones y aumentos de dividendos históricos. Ante la tormenta perfecta que se ha formado hoy (aranceles, tensión en el Caribe e incertidumbre tecnológica), los grandes fondos están aprovechando para "hacer caja". Venden las acciones bancarias que ya les han dado grandes plusvalías para reducir el nivel de riesgo de sus carteras.
En resumen, el rojo de hoy en la banca europea es un movimiento puramente defensivo: el mercado descuenta que el entorno económico mundial se va a volver más hostil para el negocio del crédito en los próximos meses.
Santander se desmarca de la banca europea comprado WebsterSantander se desmarca de la banca europea con la compra de Webster en EE. UU.
Por Ion Jauregui – Analista en ActivTrades
Banco Santander ha dado un paso decisivo en su estrategia de crecimiento internacional con la adquisición de Webster Bank por 10.300 millones de euros, una de las mayores operaciones bancarias transfronterizas de la última década. Según datos de LSEG, la transacción se sitúa como la tercera mayor desde 2016, solo por detrás de la compra de Bank of the West por parte de BMO y de Hang Seng Bank por HSBC, lo que pone de relieve la magnitud y ambición del movimiento. La operación adquiere aún más relevancia si se observa el contexto sectorial. En los últimos años, varias entidades europeas han optado por replegarse del mercado estadounidense ante la elevada competencia y las exigencias de capital. BNP Paribas, BBVA y la propia HSBC redujeron o vendieron sus negocios minoristas en EE. UU., priorizando la optimización de balance y la rentabilidad a corto plazo. Santander, sin embargo, adopta una estrategia contracíclica, apostando por escala, diversificación geográfica y rentabilidad estructural en la mayor economía del mundo. Desde el punto de vista operativo, Webster encaja de forma estratégica en el modelo del grupo, permitiendo un reequilibrio de la cartera crediticia: menor peso del crédito al consumo y mayor exposición al negocio corporativo y al segmento hipotecario, tradicionalmente más estables y con mejor perfil riesgo-retorno. Esta adquisición se integra en una hoja de ruta más amplia diseñada por Ana Botín —junto con la compra de TSB y la venta de la filial polaca— orientada a alcanzar un RoTE del 20% en 2028. En términos de mercado, la reacción inicial suele ser contenida. El repunte del M&A bancario transfronterizo en las primeras semanas del año, que ya supera los 13.000 millones de dólares, contrasta con un 2024 especialmente activo, lo que explica una lectura más selectiva por parte de los inversores ante operaciones de gran tamaño.
Análisis técnico de Banco Santander (TICKER AT: SAN)
Desde el punto de vista técnico, la acción mantiene una estructura alcista de largo plazo, aunque en el corto plazo ha entrado en una fase de corrección hacia la media móvil de 50 sesiones, tras marcar máximos históricos este mes apoyados por unos sólidos resultados empresariales. El precio respeta por el momento el soporte clave en la zona de 10,12 euros, origen del último impulso alcista. El escenario más probable a corto plazo pasa por una evolución lateral que permita al mercado digerir tanto los resultados como la adquisición de Webster, antes de retomar la tendencia principal. La estructura de volumen muestra un punto de control relevante en torno a los 8,80 euros, mientras que las siguientes zonas de referencia se sitúan en los 9,60–9,90 euros (máximos de 2025) y en los 10,48 euros, área de alta negociación cercana a la cotización actual.
En cuanto a indicadores, el RSI ha corregido la fuerte sobrecompra reciente y se sitúa en niveles neutrales, mientras que el MACD refleja una pérdida de pendiente alcista, coherente con un proceso de consolidación. La superación sostenida de los máximos históricos confirmaría la continuidad del movimiento de largo plazo, mientras que una pérdida clara de los soportes abriría la puerta a correcciones hacia las zonas de precio previamente mencionadas. El indicador ActivTrades Europe Market Pulse señala un aumento del riesgo, aunque aún dentro de zona mixta, lo que vincula parcialmente la evolución del valor al tono general del mercado europeo.
Apuesta contracíclica en un sector en transformación
Mientras gran parte de la banca europea opta por la cautela y el repliegue internacional, Santander elige crecer donde otros se retiran. En un entorno de desaceleración económica en Europa, presión regulatoria y márgenes más ajustados, la apuesta por Estados Unidos responde a una visión de crecimiento estructural a largo plazo, apoyada en escala, diversificación y eficiencia operativa.
A corto plazo, el mercado seguirá evaluando los riesgos de integración y consumo de capital. Sin embargo, a medio y largo plazo, la operación refuerza el perfil estratégico de Santander en un sector bancario global cada vez más concentrado, donde solo las entidades con tamaño, presencia internacional y capacidad de adaptación podrán sostener niveles elevados de rentabilidad.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Santander - Top Picks 2026Bienvenidos todos,
Formando parte del Top Picks 2025 de la casa de Bolsa GBM, el Banco Santander se mantiene para este año 2026. Para el en el año 2025 el precio objetivo fue de $6 euros... precio que se lo llevó con una facilidad!! ¡que bueno! Para el 2026 el equipo de análisis no se ha pronunciado respecto a un nuevo precio objetivo.
¡VAMOS AL ANALISIS!
TENDENCIA PRINCIPAL: ALCISTA para el LARGO PLAZO, con muy baja probabilidad CORRECCION ALCISTA.
ESCENARIO 1: y el único que voy a describir. Nos encontramos en IMPULSO ALCISTA mediante un "I,II,III,IV,V" representado en color verde. Actualmente nos encontramos en algún lugar de la onda III. El gráfico tiene muy buena apariencia en cuanto a la posibilidad de ir a romper el "MÁXIMO ORTODOXO" en los próximos meses/años. Claro está, que vendrán correcciones de grados menores, pero que a mi juicio yo analizaría como posibles oportunidades para "agregar" mas SAN al portafolio.
La "Zona de precios proyectada para el año 2026" considera que el precio de la acción seguirá subiendo pero también, que estamos próximos a una posible corrección bajista (de grados menores), por lo que quizás nos encontremos con una acción que agarre del año un tiempito para hacer un descanso.
CONCLUSIONES
1.- Buena acción con buena proyección. Estamos alineados con GBM para considerarla en este año. Recuerden que esto es pensando que la tuvimos que haber comprado el 2 de Enero del año 2026 y que se mantendría hasta el 31 de Diciembre del año 2026,
2.- Fuera de teorías, en la práctica yo no la tengo en el portafolio, sin embargo, si la mantendré en vigilancia, esperando encontrar en la corrección de grado menor el momento para hacer mi entrada, (...vamos viendo...)
No olvides dejar un "boost" o "like" a este análisis, recuerden que el "aplauso" es el alimento del artista.
Saludos
-----
NOTA: Estas ideas no representan una recomendación de inversión para el lector, tiene propósitos ilustrativos, educativos y de compartir la perspectiva personal respecto a lo que se espera del mercado. Se advierte al lector que desde la perspectiva de análisis basado en la "Teoría de ondas de Elliott" los escenarios presentados NO SON LOS UNICOS POSIBLES. Este trabajo no representa un servicio de análisis con el que el lector se sirva para operar mercados.
Santander - Cortos de doble techo 1. Amenaza de Aranceles de Trump a Europa por Groenlandia
El presidente Donald Trump anunció el sábado la imposición de un arancel del 10% a las importaciones procedentes de ocho países europeos (Alemania, Francia, Reino Unido, Dinamarca, Suecia, Noruega, Países Bajos y Finlandia).
Motivo: Medida de presión para que estos países apoyen la compra de Groenlandia por parte de EE. UU..
Escalada: Trump advirtió que el arancel podría subir al 25% el 1 de junio si no se alcanza un acuerdo para la compra total de la isla.
Impacto esperado: Esta noticia genera una elevada incertidumbre en sectores exportadores europeos y podría provocar una apertura bajista en índices como el DAX alemán y el CAC francés, afectando por simpatía al sentimiento general del Euro Stoxx 50.
Contagio banca USA y arbitraje puts.
Análisis Banco SantanderAnálisis de la Macroeconomía internacional
A nivel global seguimos en un entorno de tipos de interés relativamente altos, algo que en general favorece a los bancos porque mejora sus márgenes. Después de muchos años con tipos muy bajos, el sector bancario vuelve a ser rentable. Eso sí, aún hay mucha incertidumbre por los conflictos geopolíticos y la volatilidad de los mercados, factores que pueden afectar al crédito y al consumo. Para Santander, esto no es ningún problema porque es muy diversificado y no depende solo de una economía concreta (tiene presencia en muchos países de todo el mundo).
Análisis del Sector
El sector bancario está en un momento mejor que hace unos años. Los tipos altos ayudan, pero siguen existiendo riesgos como:
- Más regulación.
- Competencia de bancos digitales y fintech.
Aun así, los grandes bancos como Santander tienen ventaja por tamaño, clientes y capacidad de adaptación.
Análisis de Banco Santander
Banco Santander, al ser un banco grande, sólido en el mercado y muy diversificado, tiene una gran capacidad para generar beneficios de forma constante.
Como puntos negativos, destaca el riesgo de tipo de interés por el cambio de divisas y su exposición a países emergentes, que pueden dar más volatilidad a la acción.
Análisis de Ratios
Banco Santander (BME:SAN) destaca por un PER de 6,3x, muy por debajo de la media bancaria española (11-13x), y un ROE del 12,3%, ligeramente por encima de la media del sector. Esto indica que el mercado percibe riesgos o incertidumbre (por su bajo múltiplo), pero la rentabilidad y el crecimiento de ingresos (11,0%) son sólidos frente al sector, donde el crecimiento suele ser menor y la rentabilidad más baja. Su P/B (precio/valor contable) es ~1,31, también algo inferior a la media, lo que sugiere que la acción no está sobrevalorada en comparación con los activos que posee. Respecto a márgenes, Santander tiene un margen neto ~26,8%, un poco por debajo de la media del sector (~28–32%), lo que indica una rentabilidad ligeramente menor sobre ventas, y su margen operativo ~41,9% está en línea o algo inferior a la media, lo que muestra eficiencia similar al sector pero no destacada. En conjunto, estos ratios nos indican que Santander no está caro frente a sus competidores y puede estar infravalorado si mantiene beneficios estables, aunque su rendimiento operativo es ligeramente inferior a la media bancaria, por lo que desde una perspectiva de valoración fundamental podría ser más interesante comprar que vender.
Análisis técnico
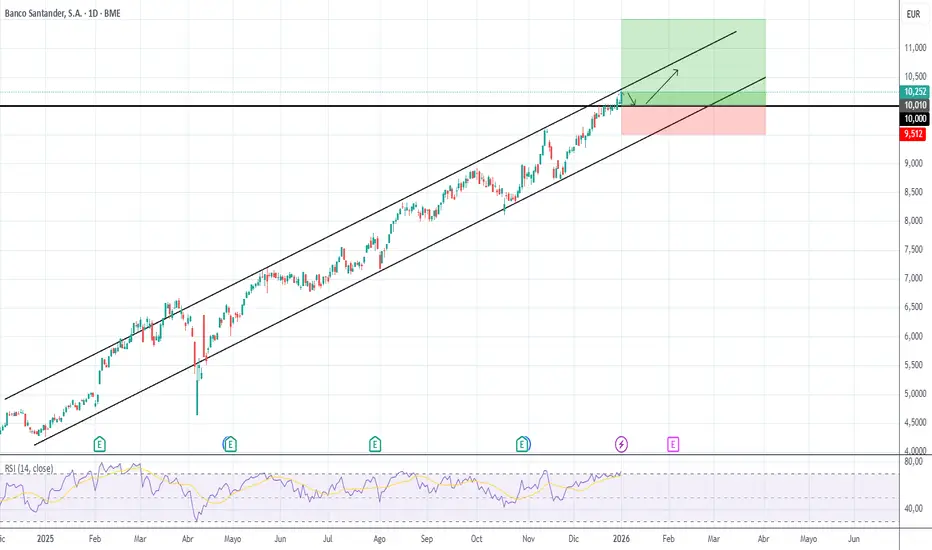
Banco Santander presenta una sólida estructura alcista desde enero de 2025. Hasuperado y consolidado la barrera psicológica de los 10,00 € es una señal de fortaleza para los compadres. Mientras el precio se mantenga por encima de este nivel, el sesgo sigue siendo comprador. No obstane el RSI marca sobrecompra, que aunque no indique necesariamente que el precio vaya a caer de inmediato, sí indica que la fuerza compradora se está agotando y que el riesgo de una corrección técnica (o toma de beneficios) es mayor en el corto plazo.
Conclusión
Esperar un Pullback sería lo ideal, y esperar a que el precio testee de nuevo el soporte de los 10,00 € o los 9,80 € para entrar con un mejor ratio riesgo/beneficio.
SAN: Corrección Inminente. Buscando Soporte en Fibonacci (Buy Li
SAN: Listos para Largo en Soporte Fibonacci (50%)
Activo: Banco Santander, S.A. (BME:SAN)
Marco Temporal: Diario (1D)
Tipo de Idea: Preparación para Largo (Buy Limit)
Análisis Técnico: Buscando la Corrección
El precio de Banco Santander ha experimentado una fuerte subida en las últimas semanas. Tras alcanzar la zona de los 8,80 EUR, el precio está consolidando y mostrando una ligera corrección. Utilizando los niveles de Retroceso de Fibonacci sobre el último impulso alcista, identificamos zonas clave donde la corrección podría frenarse para retomar la tendencia principal. Buscaremos una entrada en Largo una vez que la corrección alcance nuestra zona de valor, cerca del nivel del 50%.
Niveles Clave y Estrategia
Primer Soporte (38.2%): ≈8,658 EUR
Soporte Fuerte (50%): ≈8,561 EUR (Zona de Entrada)
Soporte Crítico (61.8%): ≈8,465 EUR
Estrategia y Parámetros
Parámetro Valor Sugerido Justificación
Tipo de Entrada Orden Límite de Compra (Buy Limit) Esperamos el rebote en la zona de valor de Fibonacci.
Punto de Entrada 8,56 EUR Nivel del 50% de Fibonacci.
Stop Loss (SL) 8,35 EUR Por debajo del 61.8%. Anularía la estructura alcista actual.
Take Profit 1 (TP1) 8,82 EUR Recuperación del máximo anterior.
Take Profit 2 (TP2) 9,00 EUR
Descargo de Responsabilidad
Esta es solo una idea de trading basada en análisis técnico y no debe interpretarse como un consejo de inversión o una recomendación de compra/venta. El trading conlleva riesgo de pérdida. Realiza siempre tu propia investigación y gestión de riesgos.
Santander a las puertas de los 100.000 millonesPor Ion Jauregui - Analista ActivTrades
Santander, la segunda mayor empresa cotizada del IBEX 35, está a punto de alcanzar un nuevo hito: recuperar los 100.000 millones de euros en capitalización bursátil. Esta cifra, que no se veía desde 2015, marca un punto de inflexión en la trayectoria del banco, que se consolida como el mayor de la zona euro, superando a BNP Paribas. La entidad cántabra ha experimentado un crecimiento sostenido en los últimos meses, impulsado por un entorno macroeconómico favorable y por su estrategia de diversificación geográfica y de negocio. En lo que va de 2025, sus acciones han subido casi un 55%, impulsadas por un contexto favorable para el sector financiero. A pesar de haber quedado rezagado en 2024 respecto a otros bancos, este año está demostrando su capacidad de recuperación y fortaleza operativa. Santander ha logrado posicionarse nuevamente en la élite de la banca europea, beneficiándose de la subida de los tipos de interés y de una mayor eficiencia operativa.
Factores clave de su crecimiento
El sector bancario se ha visto favorecido por el nuevo panorama económico en Europa, caracterizado por un repunte inflacionario y un incremento en el gasto en defensa, impulsado por Alemania y la Unión Europea. Este entorno ha fortalecido la rentabilidad de la banca, permitiendo a Santander mejorar su desempeño financiero. Adicionalmente, la eliminación de restricciones fiscales en algunos países clave ha facilitado el acceso al crédito y ha dinamizado la actividad económica, lo que se traduce en una mayor demanda de productos y servicios bancarios. Un indicador claro de su evolución es la comparación con su situación en 2015. En aquel entonces, su beneficio neto era inferior a 6.000 millones de euros. Hoy, según las estimaciones de FactSet, se prevé que cierre 2025 con unas ganancias de 12.690 millones, más del doble que hace una década. Este aumento se debe, en gran medida, a la mejora de los márgenes financieros por los tipos de interés positivos, a la contención de costes y a la digitalización de sus servicios. Entre estos costes y a pesar de todo el mercado de Reino Unido ha resultado ser uno de los mercados en los que ha encontrado mayores dificultades directas e incluso se llegó a plantear su salida durante finales del año pasado y principios de este.
Diferencias con el pasado
A pesar del crecimiento en capitalización y beneficios, la cotización de sus acciones sigue lejos de los máximos históricos alcanzados en 2007, cuando superaban los 13 euros por acción. La ampliación de capital y la emisión de deuda convertible han transformado su estructura financiera, haciendo que el valor total del banco en bolsa no se refleje directamente en el precio de sus títulos. Desde la crisis de 2008, el sector ha cambiado radicalmente con nuevas regulaciones, fusiones y recapitalizaciones. Santander ha sabido adaptarse, consolidando su posición y apostando por una estrategia diversificada que le ha permitido resistir los vaivenes del mercado. A diferencia de 2015, la entidad ahora cuenta con una estructura de capital más sólida, con una menor dependencia de las ampliaciones de capital y una mayor capacidad para generar beneficios recurrentes. En el pasado, gran parte del crecimiento de los bancos se basaba en la expansión del crédito, lo que generó una burbuja de riesgo que explotó con la crisis financiera. Actualmente, Santander ha aprendido de esos errores y ha diversificado sus ingresos, apostando por el negocio de gestión patrimonial, banca de inversión y digitalización. Esta transformación le ha permitido mantenerse competitivo frente a nuevos jugadores en el sector financiero, como las fintech y los neobancos.
Perspectivas a futuro
Con una situación financiera sólida y un entorno económico que sigue ofreciendo oportunidades, la entidad está bien posicionada para continuar su crecimiento. Su evolución dependerá en gran medida de la política monetaria del BCE y de su capacidad para mantener la rentabilidad en un mercado cambiante. Uno de los desafíos clave para el banco será la gestión del ciclo de tipos de interés. Si bien los tipos han impulsado la rentabilidad de la banca en los últimos años, una eventual bajada podría reducir sus márgenes. En este sentido, Santander deberá enfocarse en estrategias de eficiencia operativa y en la diversificación de ingresos para mantener su rentabilidad. Otro aspecto a considerar es el crecimiento en mercados emergentes. La presencia global de Santander en América Latina sigue siendo un pilar clave para su crecimiento, aportando una parte significativa de sus beneficios. No obstante, la volatilidad política y económica en la región representa un riesgo que la entidad deberá gestionar cuidadosamente.
Por último, la digitalización y la innovación seguirán siendo factores diferenciales en el sector bancario. Santander ha invertido significativamente en tecnología para mejorar la experiencia del cliente y optimizar sus operaciones. La competencia con las fintech y las grandes tecnológicas será intensa, y el banco necesitará continuar innovando para mantenerse a la vanguardia.
Perspectiva Técnica
En estos momentos podemos ver como la acción se ha disparado desde el 2 de enero hasta el 19 de marzo, siendo actualmente una zona de posible perforación del precio de máximos de 2015 tras haber generado una zona de acumulación en la zona de máximos del año 2017. Viendo el valor actual del RSI en 65,8% es predecible un poco más de volatilidad en dicha dirección, aunque esta sobrecomprado. El cruce de medias indica una continuación de la extensión del precio, por lo que es bastante asequible apunta a un precio de máximos del año 2014 entorno a los 7,475. Si observamos el punto de control (POC) este se ubica en la zona del anterior rango entorno a los 4,50 euros por acción. Si observamos la forma de la campana, parece estar formando una pequeña campana doble en la parte de la cotización de máximos actual entorno a los 6 euros por acción.
Conclusión
Santander está a punto de recuperar la cota de los 100.000 millones de euros en capitalización, consolidándose como el líder del sector bancario en la zona euro. Su evolución en los últimos años demuestra la capacidad de la entidad para adaptarse a un entorno cambiante y aprovechar las oportunidades del mercado. Con una estrategia basada en la diversificación, la digitalización y la eficiencia operativa, Santander se posiciona como un actor clave en el futuro del sector financiero.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo.
Pero que le está pasando a Banco Santander??Mira es muy sencillo.
Banco Santander necesita afianzar esa zona de máximos marcados hace cuestión de 1 semana. Además las presiones bajistas y la salida de algunos mayoristas poseedores de sus acciones le han penalizado. Por otro lado, han salido varias noticias de que el banco de la competencia tiene autorización para comenzar a comercializar criptoactivos (Estoy seguro que algunos saben más que yo de esto) pero es muy probable que algún gestor de fondos/mayorista crea conveniente cerrar posiciones ante una noticia como esta.
Banco Santander pulverizando máximosPues sí ya lo comenté que se iba a los 6€ y que ahí estaba yo cargado de acciones. Ayer vendí y por supuesto me he perdido la subida de hoy pero mira, el último euro para otro.
Vamos a ver si acierto este viaje, porque considero que puede caer. Si lo hace haré un nuevo video, en el que es muy probable que esté dibujando una figura en mensual super super interesante y que os va a dejar de piedra. Aún no os adelanto nada pero puede ser brutal!
¿Se avecina un cambio de rumbo para Santander en Reino Unido?El Banco Santander (BME: SAN) podría estar considerando un giro estratégico importante: su salida del mercado británico tras dos décadas de operaciones, según especulaciones recientes. Desde la adquisición de Abbey National en 2004, el Reino Unido ha sido un mercado clave para el banco español. Sin embargo, los desafíos operativos, los bajos retornos y problemas legales podrían estar motivando esta posible decisión.
Factores detrás de la posible retirada
1. Bajos retornos financieros: Santander UK ha enfrentado una disminución significativa en sus beneficios. En 2024, los resultados del banco en el Reino Unido registraron una caída del 45%, lo que refleja una menor rentabilidad en comparación con otros mercados clave como Estados Unidos y América Latina.
2. Problemas legales y regulatorios: Los préstamos para la compra de vehículos han sido una fuente constante de litigios y regulaciones estrictas, aumentando los costos y la complejidad operativa en el país.
3. Altos costes operativos: Mantener una operación a gran escala en el Reino Unido ha demostrado ser un desafío, especialmente en un entorno de alta competencia bancaria y presiones regulatorias crecientes. Esto contrasta con el enfoque estratégico del banco en mercados más rentables y con mayor potencial de crecimiento, como Estados Unidos.
Prioridades estratégicas de Santander
El banco liderado por Ana Botín ha mostrado un interés creciente en mercados como Estados Unidos, donde la diversificación y el potencial de expansión ofrecen mejores perspectivas de retorno. Esta estrategia está alineada con su enfoque en la eficiencia y la optimización de recursos, alejándose de operaciones que no cumplan con sus objetivos de rentabilidad a largo plazo.
Análisis Técnico
En gráfico diario, Empleando el indicador WACD de ActivTrades, actualmente la acción se encuentra en un rango lateral, la triple media suavizada nos indica una clara perforación de su última zona alta. Coincidente con la zona alta de los meses de abril y mayo de 2024.Los volúmenes de delta acumulado muestran una continuación alcista con una contracción paulatina del volumen. Si nos fijamos en el VWAP y las señales de SELL y BUY del indicador, en gráfico diario no se han dado señales , pero si se han dado en gráfico de 1Hora previo al movimiento que se ha dado en las últimas tres jornadas. Se puede ver que se ha perforado claramente el rango lateral de la acción iniciado en mayo 2024, por lo que hay que esperar a ver si la acción alcanza su cota de máximos y continua su movimiento alcista, o procede a corregir posteriormente.
Perspectivas y futuro
Aunque no hay confirmación oficial sobre una posible retirada del Reino Unido, esta decisión podría marcar un hito importante en la estrategia global de Santander. El mercado británico, aunque históricamente relevante, parece haber perdido protagonismo frente a las oportunidades que ofrecen otras regiones.
La incertidumbre sobre el futuro de Santander en el Reino Unido plantea preguntas importantes sobre cómo se reconfigurará su presencia internacional y cómo esta decisión podría afectar su imagen y valoración en los mercados financieros.
Ion Jauregui – Analista ActivTrades
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo.
Cierre positivo para Banco SantanderBanco Santander se marca una jornada muy positiva con un cierre superior al 1,5%.
Este cierre le dá alas para que siga subiendo ya que el triángulo simétrico está roto. Esta formación técnica corresponde con chartismo alcista.
Aunque aún es pronto de dar saltos de alegría nos podemos plantear dos escenarios:
1- Falsa rotura del tríangulo y regreso a su directriz alcista, lo que podría coincidir con la presentación de resultados de la entidad y ya por fin romper el triángulo.
2- Continúa subiendo y se topa con la resistencia en 5€ para después retroceder en presentación de resultados.
Hago énfasis en la presentación de resultados porque últimamente se le está dando mucho bombo y platillo a los resultados empresariales. En esta ocasión serán los resultados del 4trimestre de 2024 y será máxima la expectación.
🇪🇸 Santander (SAN.ES) Alcista 📹En vigilancia para una posible estrategia alcista en el Banco Santander.
✔️El activo presenta estructura creciente, en banda de sobreventa, influencia de DMA, soporte tendencial, junto a línea de tendencia alcista principal sirve de zonas de control.
El área de precios entre 4,11-5,05, puede servir para reanudar la tendencia alcista que sigue vigente.
💡Aplicaríamos stops por debajo de la media, la directriz y la pérdida del soporte, en confirmaciones de cierres semanales.
Álvaro Cámara – Pro Fund Manager
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo.