
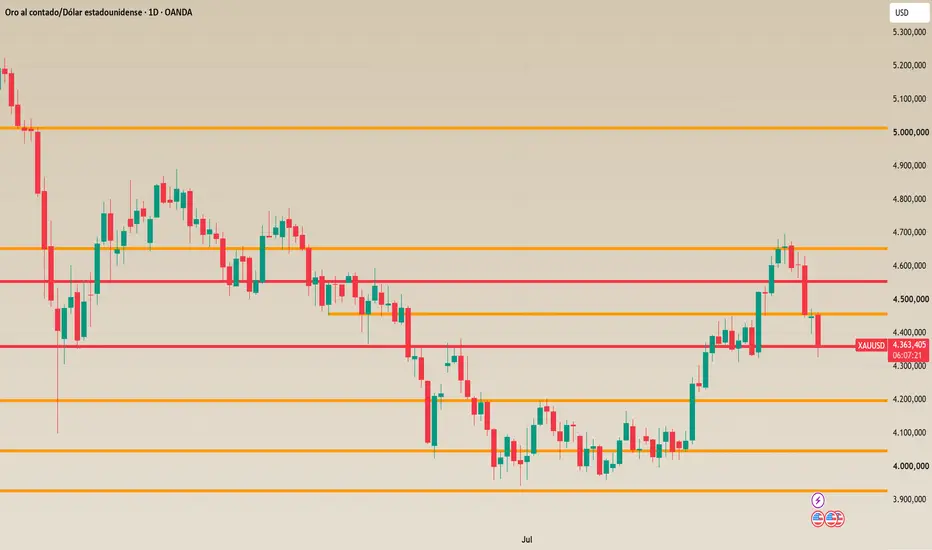
Hoy hemos vuelto a tener una de esas jornadas que, vistas rápidamente, parecen no tener demasiado sentido. Dos superpetroleros cargados con petróleo saudí han sido atacados cuando abandonaban el estrecho de Ormuz, el precio del petróleo vuelve a dispararse y, sin embargo, el oro cae con fuerza, los bonos siguen sufriendo y buena parte de los activos de riesgo cotizan a la baja. En teoría, una nueva escalada en Oriente Medio debería mandar al mercado corriendo hacia los activos refugio. En la práctica, los inversores han decidido que esta vez el problema no es exactamente la guerra, sino algo bastante más incómodo, la inflación.
Los dos buques atacados transportaban alrededor de dos millones de barriles de crudo cada uno y fueron alcanzados con apenas unos minutos de diferencia cerca de las costas de Omán. Por el momento no existe una atribución definitiva del ataque y las tripulaciones se encuentran a salvo, pero el incidente llega precisamente cuando el tráfico por Ormuz continúa extraordinariamente reducido. El lunes apenas atravesaron el estrecho cinco embarcaciones frente a una media cercana a catorce durante los diez días anteriores. Así que, sin necesidad de volver a repetir por enésima vez la importancia de Ormuz para el mercado energético mundial, parece evidente que poner proyectiles encima de petroleros no es precisamente la mejor forma de convencer a las navieras de que vuelvan a circular con normalidad.
El petróleo ha reaccionado como cabría esperar. El Brent vuelve a moverse por encima de los 90 dólares y cada nueva amenaza sobre el suministro introduce otra pequeña dosis de inflación en una economía estadounidense que precisamente no anda sobrada de buenas noticias en ese frente. Y aquí está realmente la clave de todo lo que estamos viendo. Hace unos años una guerra provocaba caída de las bolsas, compras de bonos y subida del oro. Hoy una guerra que encarece la energía puede provocar caída de las bolsas, caída de los bonos y también caída del oro. Magnífico sistema hemos construido.
La explicación está en los tipos de interés. Kevin Warsh acaba de recordar en Jackson Hole que la Reserva Federal no está dispuesta a convivir tranquilamente con una inflación permanentemente superior al 2 %. El mercado ha aumentado de nuevo las probabilidades de una subida de tipos en septiembre y, al mismo tiempo, las rentabilidades de los bonos continúan subiendo en prácticamente todo el mundo. El Treasury estadounidense a diez años vuelve a acercarse a niveles especialmente incómodos mientras Japón acaba de ver su bono a diez años alcanzar el 3 % por primera vez desde 1996. Cuando el petróleo sube, el mercado interpreta más inflación. Cuando interpreta más inflación, espera tipos más altos durante más tiempo.
Y aquí aparece la aparente contradicción del oro. ¿Cómo puede caer un activo refugio precisamente el día en el que vuelven a atacar petroleros en Ormuz? Porque el oro no paga ningún cupón. Si un bono estadounidense empieza a ofrecer rentabilidades cercanas al 5 % y además el dólar se fortalece, mantener oro se vuelve relativamente menos atractivo. A eso debemos añadir las ventas técnicas que aparecen cuando se pierden determinados niveles importantes. Es decir, el componente refugio sigue existiendo, pero ahora está compitiendo contra un coste de oportunidad que hace unos años simplemente no existía.
Las bolsas tienen exactamente el mismo problema, aunque por partida doble. Un petróleo más caro reduce márgenes empresariales, encarece el transporte y resta capacidad de consumo a las familias, pero además unas rentabilidades más altas obligan a descontar los beneficios futuros utilizando tipos superiores. Esto afecta especialmente a aquellas compañías cuya valoración depende mucho de beneficios que esperamos recibir dentro de diez o veinte años. Casualidades de la vida, precisamente buena parte de las empresas tecnológicas que llevan años liderando las subidas de mercado.
Por eso creo que estamos ante algo bastante más interesante que un simple episodio de aversión al riesgo. Estamos ante una especie de aversión al riesgo inflacionaria. En una crisis normal comprábamos bonos. Ahora los bonos caen. En una crisis geopolítica comprábamos oro. Ahora el oro también puede caer. Y cuando la economía se debilitaba esperábamos que los bancos centrales bajasen tipos. El problema es que si el debilitamiento económico viene acompañado de petróleo por encima de los 90 dólares, esa puerta empieza a cerrarse.
Los ataques de hoy en Ormuz son importantes, pero probablemente lo más interesante sea precisamente lo que nos están enseñando sobre el mercado actual. El verdadero miedo no es únicamente que el conflicto con Irán vuelva a escalar. El verdadero miedo es que lo haga justo cuando la inflación todavía no está controlada, los tipos continúan elevados y los gobiernos necesitan refinanciar cantidades gigantescas de deuda. Dicho de otra manera, no es solamente que vuelva el riesgo geopolítico. Es que vuelve en el peor momento posible.
Los dos buques atacados transportaban alrededor de dos millones de barriles de crudo cada uno y fueron alcanzados con apenas unos minutos de diferencia cerca de las costas de Omán. Por el momento no existe una atribución definitiva del ataque y las tripulaciones se encuentran a salvo, pero el incidente llega precisamente cuando el tráfico por Ormuz continúa extraordinariamente reducido. El lunes apenas atravesaron el estrecho cinco embarcaciones frente a una media cercana a catorce durante los diez días anteriores. Así que, sin necesidad de volver a repetir por enésima vez la importancia de Ormuz para el mercado energético mundial, parece evidente que poner proyectiles encima de petroleros no es precisamente la mejor forma de convencer a las navieras de que vuelvan a circular con normalidad.
El petróleo ha reaccionado como cabría esperar. El Brent vuelve a moverse por encima de los 90 dólares y cada nueva amenaza sobre el suministro introduce otra pequeña dosis de inflación en una economía estadounidense que precisamente no anda sobrada de buenas noticias en ese frente. Y aquí está realmente la clave de todo lo que estamos viendo. Hace unos años una guerra provocaba caída de las bolsas, compras de bonos y subida del oro. Hoy una guerra que encarece la energía puede provocar caída de las bolsas, caída de los bonos y también caída del oro. Magnífico sistema hemos construido.
La explicación está en los tipos de interés. Kevin Warsh acaba de recordar en Jackson Hole que la Reserva Federal no está dispuesta a convivir tranquilamente con una inflación permanentemente superior al 2 %. El mercado ha aumentado de nuevo las probabilidades de una subida de tipos en septiembre y, al mismo tiempo, las rentabilidades de los bonos continúan subiendo en prácticamente todo el mundo. El Treasury estadounidense a diez años vuelve a acercarse a niveles especialmente incómodos mientras Japón acaba de ver su bono a diez años alcanzar el 3 % por primera vez desde 1996. Cuando el petróleo sube, el mercado interpreta más inflación. Cuando interpreta más inflación, espera tipos más altos durante más tiempo.
Y aquí aparece la aparente contradicción del oro. ¿Cómo puede caer un activo refugio precisamente el día en el que vuelven a atacar petroleros en Ormuz? Porque el oro no paga ningún cupón. Si un bono estadounidense empieza a ofrecer rentabilidades cercanas al 5 % y además el dólar se fortalece, mantener oro se vuelve relativamente menos atractivo. A eso debemos añadir las ventas técnicas que aparecen cuando se pierden determinados niveles importantes. Es decir, el componente refugio sigue existiendo, pero ahora está compitiendo contra un coste de oportunidad que hace unos años simplemente no existía.
Las bolsas tienen exactamente el mismo problema, aunque por partida doble. Un petróleo más caro reduce márgenes empresariales, encarece el transporte y resta capacidad de consumo a las familias, pero además unas rentabilidades más altas obligan a descontar los beneficios futuros utilizando tipos superiores. Esto afecta especialmente a aquellas compañías cuya valoración depende mucho de beneficios que esperamos recibir dentro de diez o veinte años. Casualidades de la vida, precisamente buena parte de las empresas tecnológicas que llevan años liderando las subidas de mercado.
Por eso creo que estamos ante algo bastante más interesante que un simple episodio de aversión al riesgo. Estamos ante una especie de aversión al riesgo inflacionaria. En una crisis normal comprábamos bonos. Ahora los bonos caen. En una crisis geopolítica comprábamos oro. Ahora el oro también puede caer. Y cuando la economía se debilitaba esperábamos que los bancos centrales bajasen tipos. El problema es que si el debilitamiento económico viene acompañado de petróleo por encima de los 90 dólares, esa puerta empieza a cerrarse.
Los ataques de hoy en Ormuz son importantes, pero probablemente lo más interesante sea precisamente lo que nos están enseñando sobre el mercado actual. El verdadero miedo no es únicamente que el conflicto con Irán vuelva a escalar. El verdadero miedo es que lo haga justo cuando la inflación todavía no está controlada, los tipos continúan elevados y los gobiernos necesitan refinanciar cantidades gigantescas de deuda. Dicho de otra manera, no es solamente que vuelva el riesgo geopolítico. Es que vuelve en el peor momento posible.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.