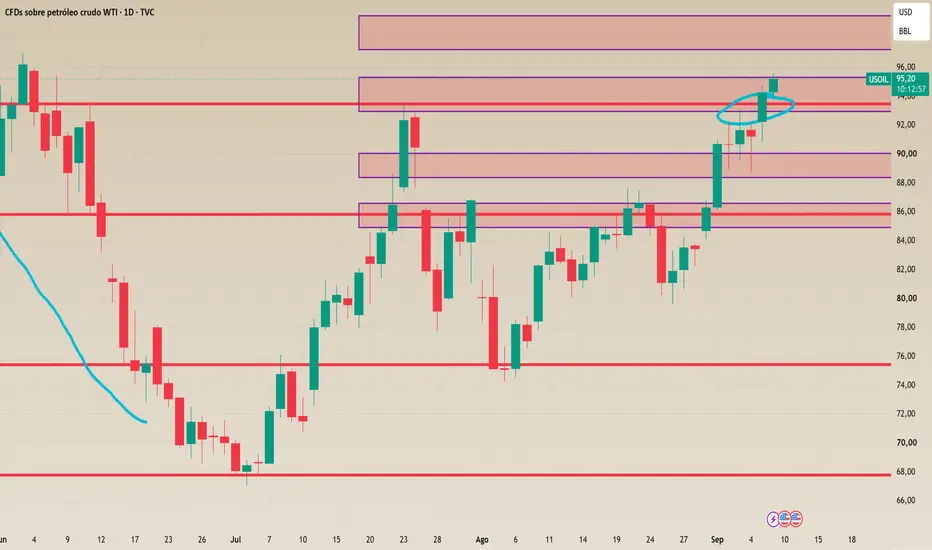
El  BRENT ha vuelto a superar hoy los 100 dólares por barril por primera vez desde finales de julio. Hace apenas unas semanas parecía que el mercado energético empezaba a respirar después de meses de tensión en Oriente Medio y ahora volvemos a encontrarnos exactamente en el mismo sitio, mirando cada petrolero que cruza Ormuz como si fuese la final de la Champions. El Brent ha llegado a tocar los 100,19 dólares y acumula aproximadamente un 25 % de subida desde comienzos de agosto. La pregunta evidente es cuánto de este movimiento responde exclusivamente a la guerra y cuánto puede mantenerse porque, sencillamente, sigue faltando petróleo.
La escalada de los últimos días tiene una explicación bastante clara. Los hutíes han atacado instalaciones energéticas saudíes, el conflicto entre Estados Unidos e Irán vuelve a recrudecerse y el estrecho de Ormuz continúa funcionando muy por debajo de su capacidad habitual. Antes de la última reanudación de los ataques llegaron a circular por allí entre ocho y nueve millones de barriles diarios. En los últimos días esa cifra habría vuelto a caer por debajo de los dos millones. Si además empiezas a poner en riesgo las rutas alternativas por el mar Rojo, al mercado no le quedan precisamente demasiadas carreteras secundarias por las que desviarse.
Pero aquí aparece el dato que me parece más interesante. La demanda mundial deUSOIL sí está cayendo. La Agencia Internacional de la Energía calcula que durante 2026 consumiremos aproximadamente 1,6 millones de barriles diarios menos que el año pasado. Precios elevados, menor crecimiento económico y problemas de disponibilidad están empezando a hacer lo que los economistas llaman “destrucción de demanda”. Traducido al castellano, cuando llenar el depósito empieza a parecerse demasiado a financiar una pequeña hipoteca, la gente termina utilizando menos combustible.
China es probablemente el mejor ejemplo. Sinopec acaba de publicar que espera una caída del consumo chino de petróleo cercana al 8,9 % este año, unos 600.000 barriles diarios menos. Sería además el tercer año consecutivo de descenso. La gasolina podría caer un 8,7 % y el diésel más de un 11 %. Entre los precios elevados, la desaceleración económica y una penetración cada vez mayor del vehículo eléctrico, el mayor importador mundial de crudo está empezando a consumir menos. No parece precisamente el escenario perfecto para tener petróleo a 100 dólares.
El pequeño problema es que la oferta está cayendo todavía más.
La misma AIE estima que la producción mundial disminuirá aproximadamente 4,3 millones de barriles diarios durante 2026. Es decir, por cada barril y medio que el mundo ha dejado de consumir, han desaparecido más de cuatro del lado de la oferta. La producción de Estados Unidos, Canadá o Guyana ha aumentado, pero no lo suficiente para compensar las pérdidas de Oriente Medio y Rusia. Y mientras discutimos si la demanda cae mucho o poco, los inventarios mundiales observados han perdido unos 410 millones de barriles desde que comenzó la guerra.
Ahí está probablemente la explicación de los 100 dólares.
No necesitamos una demanda disparada. Ni siquiera necesitamos que aumente. Basta con que la oferta caiga más rápido que el consumo. Si mañana tenemos cien compradores y cien barriles, el mercado está equilibrado. Si pasado mañana solo quedan noventa y ocho compradores pero desaparecen diez barriles, tenemos un problema. El petróleo tiene esa desagradable costumbre de recordar de vez en cuando que, además de una línea en TradingView, sigue siendo una materia prima física que alguien tiene que extraer, transportar, asegurar y entregar.
Esto también introduce un límite natural a las subidas. Cuanto más tiempo permanezca el petróleo cerca o por encima de los 100 dólares, mayor será la destrucción de demanda. La propia AIE espera que el consumo vuelva a crecer ligeramente durante el cuarto trimestre y calcula una recuperación bastante fuerte en 2027 si se normalizan los flujos comerciales y bajan los precios. Por eso tampoco asumiría que hemos entrado automáticamente en una nueva era de petróleo permanentemente por encima de 100 dólares.
Pero tampoco parece razonable esperar una caída inmediata simplemente porque China consuma menos. Goldman Sachs, Bank of America y HSBC han revisado al alza sus previsiones durante los últimos días y cada nueva interrupción en Ormuz añade lo que algunos analistas empiezan a llamar una prima de seguridad estructural. Dicho de otra manera, ya no pagamos únicamente por el barril de petróleo. Pagamos también por la posibilidad de que llegue.
Y probablemente esa sea la gran diferencia del mercado actual. La demanda está bajando, sí. Pero mientras la oferta desaparezca todavía más deprisa y los inventarios continúen reduciéndose, los 100 dólares dejan de parecer una anomalía.
El mercado puede aprender a consumir menos petróleo. Lo que todavía no ha aprendido es a consumir petróleo que no llega.
BRENT ha vuelto a superar hoy los 100 dólares por barril por primera vez desde finales de julio. Hace apenas unas semanas parecía que el mercado energético empezaba a respirar después de meses de tensión en Oriente Medio y ahora volvemos a encontrarnos exactamente en el mismo sitio, mirando cada petrolero que cruza Ormuz como si fuese la final de la Champions. El Brent ha llegado a tocar los 100,19 dólares y acumula aproximadamente un 25 % de subida desde comienzos de agosto. La pregunta evidente es cuánto de este movimiento responde exclusivamente a la guerra y cuánto puede mantenerse porque, sencillamente, sigue faltando petróleo.La escalada de los últimos días tiene una explicación bastante clara. Los hutíes han atacado instalaciones energéticas saudíes, el conflicto entre Estados Unidos e Irán vuelve a recrudecerse y el estrecho de Ormuz continúa funcionando muy por debajo de su capacidad habitual. Antes de la última reanudación de los ataques llegaron a circular por allí entre ocho y nueve millones de barriles diarios. En los últimos días esa cifra habría vuelto a caer por debajo de los dos millones. Si además empiezas a poner en riesgo las rutas alternativas por el mar Rojo, al mercado no le quedan precisamente demasiadas carreteras secundarias por las que desviarse.
Pero aquí aparece el dato que me parece más interesante. La demanda mundial de
USOIL sí está cayendo. La Agencia Internacional de la Energía calcula que durante 2026 consumiremos aproximadamente 1,6 millones de barriles diarios menos que el año pasado. Precios elevados, menor crecimiento económico y problemas de disponibilidad están empezando a hacer lo que los economistas llaman “destrucción de demanda”. Traducido al castellano, cuando llenar el depósito empieza a parecerse demasiado a financiar una pequeña hipoteca, la gente termina utilizando menos combustible.China es probablemente el mejor ejemplo. Sinopec acaba de publicar que espera una caída del consumo chino de petróleo cercana al 8,9 % este año, unos 600.000 barriles diarios menos. Sería además el tercer año consecutivo de descenso. La gasolina podría caer un 8,7 % y el diésel más de un 11 %. Entre los precios elevados, la desaceleración económica y una penetración cada vez mayor del vehículo eléctrico, el mayor importador mundial de crudo está empezando a consumir menos. No parece precisamente el escenario perfecto para tener petróleo a 100 dólares.
El pequeño problema es que la oferta está cayendo todavía más.
La misma AIE estima que la producción mundial disminuirá aproximadamente 4,3 millones de barriles diarios durante 2026. Es decir, por cada barril y medio que el mundo ha dejado de consumir, han desaparecido más de cuatro del lado de la oferta. La producción de Estados Unidos, Canadá o Guyana ha aumentado, pero no lo suficiente para compensar las pérdidas de Oriente Medio y Rusia. Y mientras discutimos si la demanda cae mucho o poco, los inventarios mundiales observados han perdido unos 410 millones de barriles desde que comenzó la guerra.
Ahí está probablemente la explicación de los 100 dólares.
No necesitamos una demanda disparada. Ni siquiera necesitamos que aumente. Basta con que la oferta caiga más rápido que el consumo. Si mañana tenemos cien compradores y cien barriles, el mercado está equilibrado. Si pasado mañana solo quedan noventa y ocho compradores pero desaparecen diez barriles, tenemos un problema. El petróleo tiene esa desagradable costumbre de recordar de vez en cuando que, además de una línea en TradingView, sigue siendo una materia prima física que alguien tiene que extraer, transportar, asegurar y entregar.
Esto también introduce un límite natural a las subidas. Cuanto más tiempo permanezca el petróleo cerca o por encima de los 100 dólares, mayor será la destrucción de demanda. La propia AIE espera que el consumo vuelva a crecer ligeramente durante el cuarto trimestre y calcula una recuperación bastante fuerte en 2027 si se normalizan los flujos comerciales y bajan los precios. Por eso tampoco asumiría que hemos entrado automáticamente en una nueva era de petróleo permanentemente por encima de 100 dólares.
Pero tampoco parece razonable esperar una caída inmediata simplemente porque China consuma menos. Goldman Sachs, Bank of America y HSBC han revisado al alza sus previsiones durante los últimos días y cada nueva interrupción en Ormuz añade lo que algunos analistas empiezan a llamar una prima de seguridad estructural. Dicho de otra manera, ya no pagamos únicamente por el barril de petróleo. Pagamos también por la posibilidad de que llegue.
Y probablemente esa sea la gran diferencia del mercado actual. La demanda está bajando, sí. Pero mientras la oferta desaparezca todavía más deprisa y los inventarios continúen reduciéndose, los 100 dólares dejan de parecer una anomalía.
El mercado puede aprender a consumir menos petróleo. Lo que todavía no ha aprendido es a consumir petróleo que no llega.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.