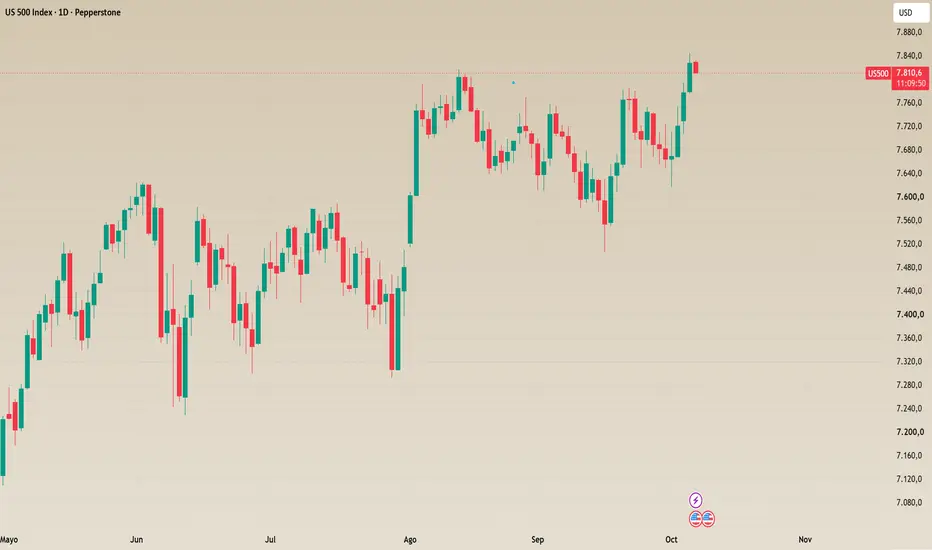
Hay algo bastante curioso ocurriendo en Estados Unidos. El  US500 y el Nasdaq acaban de marcar nuevos máximos históricos mientras, prácticamente al mismo tiempo, el Treasury a diez años,
 US10 , ha llegado a superar el 5,3% y el bono a treinta años se ha movido por encima del 5,6%. Dicho de otra manera, Wall Street parece convencida de que el futuro será maravilloso mientras el mercado de bonos está pidiendo cada vez más dinero para financiarlo. Y cuando dos mercados gigantescos cuentan historias aparentemente tan diferentes, normalmente merece la pena prestar atención.
La bolsa tiene argumentos. La inteligencia artificial sigue impulsando inversiones gigantescas, los semiconductores continúan fuertes y NVDA se ha acercado a una valoración de seis billones de dólares. El mercado espera además que el próximo ciclo de resultados empresariales confirme que todo ese gasto empieza a convertirse en beneficios. Mientras la economía continúe creciendo y las grandes tecnológicas sigan aumentando resultados, pagar múltiplos elevados puede tener cierta lógica. El problema aparece cuando levantamos la vista desde el Nasdaq y miramos cuánto cuesta financiar absolutamente todo lo demás.
Esta semana el Tesoro estadounidense tiene previsto colocar alrededor de 120.000 millones de dólares entre bonos a tres, diez y treinta años. En circunstancias normales esto sería simplemente otro martes, miércoles y jueves en Washington. Pero la última subasta importante a cinco años registró el peor ratio de cobertura en nueve años y terminó con un tail cercano a tres puntos básicos, una forma bastante elegante de decir que los inversores exigieron más rentabilidad de la que el Tesoro esperaba pagar. Estados Unidos sigue encontrando compradores para su deuda. La cuestión empieza a ser a qué precio.
Y el Gobierno no es precisamente el único que necesita dinero. Alphabet, Amazon, Meta, Microsoft y Oracle han emitido alrededor de 220.000 millones de dólares de deuda este año para financiar centros de datos, chips y toda la infraestructura necesaria para la carrera de la inteligencia artificial. Más del doble que el año pasado. Morgan Stanley calcula que la financiación necesaria para infraestructura de IA podría alcanzar 1,5 billones de dólares hasta 2028. Parece que para construir el futuro primero tendremos que encontrar a alguien dispuesto a prestarnos el presente.
Aquí está, para mí, la parte realmente interesante. Durante muchos años las grandes tecnológicas generaban cantidades absurdas de caja mientras los gobiernos emitían deuda. Ahora ambos quieren acudir simultáneamente al mismo mercado de capitales. A eso debemos añadir empresas como SpaceX intentando levantar otros 40.000 millones para comprar chips de Nvidia y laboratorios de inteligencia artificial comprometiendo cientos de miles de millones en capacidad informática futura. El mercado de bonos tiene bastante dinero, pero tampoco dispone de una impresora mágica debajo de la mesa. Cuanta más deuda aparece, mayor rentabilidad empiezan a exigir los inversores.
Y por si faltaba algo, tenemos petróleo alrededor de 100 dólares e inflación todavía incómodamente elevada. El último ISM de servicios mostró las mayores presiones sobre costes de producción en cuatro años. Eso dificulta que la Reserva Federal pueda acudir rápidamente al rescate bajando tipos si los mercados empiezan a tener problemas. Durante buena parte de los últimos quince años cada susto financiero terminaba con algún banco central abriendo el grifo. Ahora abrirlo demasiado puede devolvernos exactamente al problema que intentábamos solucionar: la inflación.
Esto no significa necesariamente que la bolsa esté equivocada. Una economía puede convivir con tipos elevados si los beneficios empresariales crecen todavía más rápido. De hecho, esa parece ser actualmente la apuesta de Wall Street: la IA elevará productividad, inversión y resultados lo suficiente como para compensar un coste de capital mucho mayor. El problema es matemático. Cuanto más sube la rentabilidad del bono considerado prácticamente libre de riesgo, más exigente debería ser un inversor para comprar acciones. Un Treasury pagando más del 5% empieza a competir de una forma bastante seria con compañías que cotizan a treinta, cuarenta o cincuenta veces beneficios.
Por eso creo que las próximas subastas del Tesoro serán probablemente más importantes de lo que parece. Si los inversores absorben tranquilamente la nueva deuda, las rentabilidades se estabilizan y los resultados empresariales continúan sorprendiendo al alza, bolsa y bonos podrían seguir conviviendo en esta extraña relación. Pero si el Tesoro empieza a necesitar pagar todavía más para encontrar compradores, las matemáticas de las valoraciones bursátiles terminarán siendo cada vez más difíciles de ignorar.
Quizá Wall Street tenga razón y estemos entrando en una revolución de productividad que justifique pagar prácticamente cualquier precio por las compañías que la lideran.
Quizá el mercado de bonos tenga razón y alguien esté olvidando que todo este crecimiento necesita financiarse.
Lo divertido es que, de momento, estamos intentando hacer las dos cosas a la vez.
US500 y el Nasdaq acaban de marcar nuevos máximos históricos mientras, prácticamente al mismo tiempo, el Treasury a diez años, US10 , ha llegado a superar el 5,3% y el bono a treinta años se ha movido por encima del 5,6%. Dicho de otra manera, Wall Street parece convencida de que el futuro será maravilloso mientras el mercado de bonos está pidiendo cada vez más dinero para financiarlo. Y cuando dos mercados gigantescos cuentan historias aparentemente tan diferentes, normalmente merece la pena prestar atención.La bolsa tiene argumentos. La inteligencia artificial sigue impulsando inversiones gigantescas, los semiconductores continúan fuertes y
NVDA se ha acercado a una valoración de seis billones de dólares. El mercado espera además que el próximo ciclo de resultados empresariales confirme que todo ese gasto empieza a convertirse en beneficios. Mientras la economía continúe creciendo y las grandes tecnológicas sigan aumentando resultados, pagar múltiplos elevados puede tener cierta lógica. El problema aparece cuando levantamos la vista desde el Nasdaq y miramos cuánto cuesta financiar absolutamente todo lo demás.Esta semana el Tesoro estadounidense tiene previsto colocar alrededor de 120.000 millones de dólares entre bonos a tres, diez y treinta años. En circunstancias normales esto sería simplemente otro martes, miércoles y jueves en Washington. Pero la última subasta importante a cinco años registró el peor ratio de cobertura en nueve años y terminó con un tail cercano a tres puntos básicos, una forma bastante elegante de decir que los inversores exigieron más rentabilidad de la que el Tesoro esperaba pagar. Estados Unidos sigue encontrando compradores para su deuda. La cuestión empieza a ser a qué precio.
Y el Gobierno no es precisamente el único que necesita dinero. Alphabet, Amazon, Meta, Microsoft y Oracle han emitido alrededor de 220.000 millones de dólares de deuda este año para financiar centros de datos, chips y toda la infraestructura necesaria para la carrera de la inteligencia artificial. Más del doble que el año pasado. Morgan Stanley calcula que la financiación necesaria para infraestructura de IA podría alcanzar 1,5 billones de dólares hasta 2028. Parece que para construir el futuro primero tendremos que encontrar a alguien dispuesto a prestarnos el presente.
Aquí está, para mí, la parte realmente interesante. Durante muchos años las grandes tecnológicas generaban cantidades absurdas de caja mientras los gobiernos emitían deuda. Ahora ambos quieren acudir simultáneamente al mismo mercado de capitales. A eso debemos añadir empresas como SpaceX intentando levantar otros 40.000 millones para comprar chips de Nvidia y laboratorios de inteligencia artificial comprometiendo cientos de miles de millones en capacidad informática futura. El mercado de bonos tiene bastante dinero, pero tampoco dispone de una impresora mágica debajo de la mesa. Cuanta más deuda aparece, mayor rentabilidad empiezan a exigir los inversores.
Y por si faltaba algo, tenemos petróleo alrededor de 100 dólares e inflación todavía incómodamente elevada. El último ISM de servicios mostró las mayores presiones sobre costes de producción en cuatro años. Eso dificulta que la Reserva Federal pueda acudir rápidamente al rescate bajando tipos si los mercados empiezan a tener problemas. Durante buena parte de los últimos quince años cada susto financiero terminaba con algún banco central abriendo el grifo. Ahora abrirlo demasiado puede devolvernos exactamente al problema que intentábamos solucionar: la inflación.
Esto no significa necesariamente que la bolsa esté equivocada. Una economía puede convivir con tipos elevados si los beneficios empresariales crecen todavía más rápido. De hecho, esa parece ser actualmente la apuesta de Wall Street: la IA elevará productividad, inversión y resultados lo suficiente como para compensar un coste de capital mucho mayor. El problema es matemático. Cuanto más sube la rentabilidad del bono considerado prácticamente libre de riesgo, más exigente debería ser un inversor para comprar acciones. Un Treasury pagando más del 5% empieza a competir de una forma bastante seria con compañías que cotizan a treinta, cuarenta o cincuenta veces beneficios.
Por eso creo que las próximas subastas del Tesoro serán probablemente más importantes de lo que parece. Si los inversores absorben tranquilamente la nueva deuda, las rentabilidades se estabilizan y los resultados empresariales continúan sorprendiendo al alza, bolsa y bonos podrían seguir conviviendo en esta extraña relación. Pero si el Tesoro empieza a necesitar pagar todavía más para encontrar compradores, las matemáticas de las valoraciones bursátiles terminarán siendo cada vez más difíciles de ignorar.
Quizá Wall Street tenga razón y estemos entrando en una revolución de productividad que justifique pagar prácticamente cualquier precio por las compañías que la lideran.
Quizá el mercado de bonos tenga razón y alguien esté olvidando que todo este crecimiento necesita financiarse.
Lo divertido es que, de momento, estamos intentando hacer las dos cosas a la vez.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.