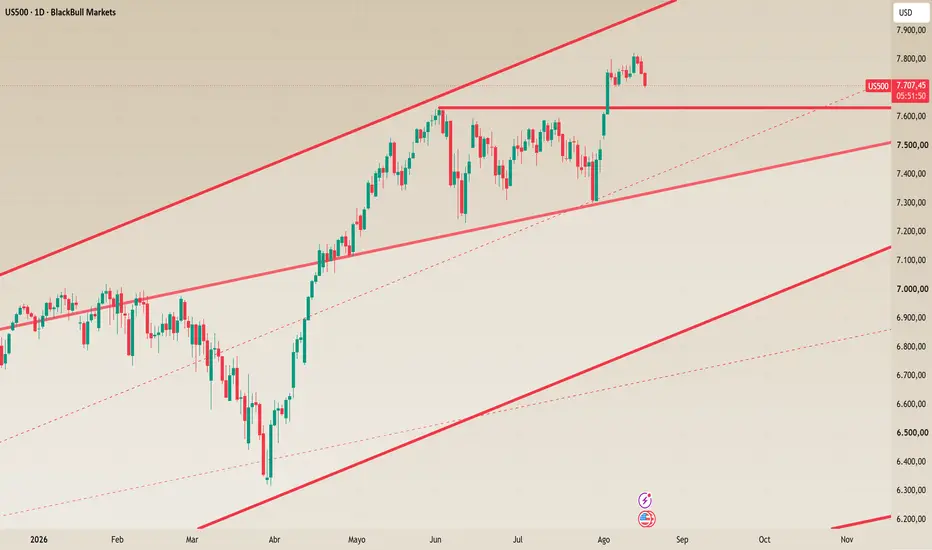
Hoy he leído que la aprobación de Donald Trump ha caído al 33 %, el nivel más bajo de su actual presidencia, y rápidamente pensé que la cifra interesante no era solamente política. Estados Unidos celebra elecciones de medio mandato el próximo 3 de noviembre y la historia permite hacerse una pregunta bastante más útil para quienes seguimos los mercados. ¿Qué ocurre cuando un presidente llega muy debilitado a las urnas y qué suele hacer después la bolsa?
La encuesta de Reuters e Ipsos deja una fotografía complicada para Trump. Un 64 % desaprueba su gestión y el desgaste está llegando precisamente por dos terrenos especialmente sensibles para su electorado, la guerra con Irán y el coste de vida. El 80 % de los estadounidenses cree que la implicación estadounidense en el conflicto se prolongará y solamente uno de cada cinco considera que la guerra ha merecido la pena. Además, los demócratas aventajan ahora por 38 % frente a 35 % a los republicanos cuando se pregunta quién gestionaría mejor la economía.
El 33 % resulta todavía más llamativo cuando miramos hacia atrás. Harry Truman llegó a las elecciones de 1946 también con un 33 % de aprobación. George W. Bush tenía un 38 % en 2006, Ronald Reagan un 42 % en 1982, Barack Obama un 45 % en 2010 y Trump rondaba el 41 % en 2018. Las encuestas y metodologías no son exactamente comparables, pero el patrón político es bastante evidente. Cuando el presidente llega debilitado, su partido suele pagar la factura. Según Gallup, los presidentes con menos del 50 % de aprobación han sufrido históricamente una pérdida media de 37 escaños en la Cámara de Representantes, frente a 14 cuando su popularidad superaba ese nivel.
Hasta aquí, malas noticias para los republicanos. Pero Wall Street tiene la desagradable costumbre de no votar.
Los años de elecciones de medio mandato suelen ser bastante incómodos para la bolsa. BlackRock calcula que históricamente han ofrecido una rentabilidad media de alrededor del 7,5 %, frente al 12,4 % del conjunto de los años. Además, la incertidumbre tiende a concentrarse precisamente durante los meses anteriores a las elecciones.
Desde 1946 hasta las elecciones de 2018, el S&P 500 había subido en los 19 periodos de doce meses posteriores a unas elecciones de medio mandato estudiados por Deutsche Bank. Capital Group calcula que desde 1950 la rentabilidad media durante el año posterior a estas elecciones ha sido aproximadamente del 15,4 %.
Tiene cierta lógica. Antes de noviembre el mercado intenta descontar qué ocurrirá con impuestos, gasto público, regulación y control del Congreso. Después de las elecciones desaparece una parte de esa incertidumbre. Y si el presidente pierde alguna de las cámaras, aparece además algo que Wall Street históricamente no ha odiado precisamente, un Gobierno con más dificultades para aprobar grandes cambios.
Con el DXY la historia es bastante menos elegante. No existe un patrón comparable. En 2006, con Bush en el 38 % de aprobación, el índice amplio del dólar de la Reserva Federal cayó durante el año. En 2010 apenas varió. En 2014 subió con fuerza y en 2022 volvió a apreciarse considerablemente pese a la baja popularidad de Biden.
La explicación es sencilla. Al dólar le importa bastante más lo que haga la Reserva Federal que la encuesta que llegue al despacho oval. Tipos de interés, inflación, crecimiento relativo y demanda mundial de activos estadounidenses pesan mucho más. De hecho, actualmente el dólar ronda la zona de 99,6 puntos y viene mostrando debilidad mientras el mercado reduce sus expectativas de nuevas subidas de tipos tras unos datos económicos más flojos.
Por eso un Trump en el 33 % puede ser un problema enorme para los candidatos republicanos sin convertirse automáticamente en una señal bajista para el US500 ni para el dólar.
La política mira a noviembre preocupada por quién perderá el Congreso. Wall Street probablemente está empezando a preguntarse algo diferente. Qué podrá hacer quien gane una vez termine el recuento.
La encuesta de Reuters e Ipsos deja una fotografía complicada para Trump. Un 64 % desaprueba su gestión y el desgaste está llegando precisamente por dos terrenos especialmente sensibles para su electorado, la guerra con Irán y el coste de vida. El 80 % de los estadounidenses cree que la implicación estadounidense en el conflicto se prolongará y solamente uno de cada cinco considera que la guerra ha merecido la pena. Además, los demócratas aventajan ahora por 38 % frente a 35 % a los republicanos cuando se pregunta quién gestionaría mejor la economía.
El 33 % resulta todavía más llamativo cuando miramos hacia atrás. Harry Truman llegó a las elecciones de 1946 también con un 33 % de aprobación. George W. Bush tenía un 38 % en 2006, Ronald Reagan un 42 % en 1982, Barack Obama un 45 % en 2010 y Trump rondaba el 41 % en 2018. Las encuestas y metodologías no son exactamente comparables, pero el patrón político es bastante evidente. Cuando el presidente llega debilitado, su partido suele pagar la factura. Según Gallup, los presidentes con menos del 50 % de aprobación han sufrido históricamente una pérdida media de 37 escaños en la Cámara de Representantes, frente a 14 cuando su popularidad superaba ese nivel.
Hasta aquí, malas noticias para los republicanos. Pero Wall Street tiene la desagradable costumbre de no votar.
Los años de elecciones de medio mandato suelen ser bastante incómodos para la bolsa. BlackRock calcula que históricamente han ofrecido una rentabilidad media de alrededor del 7,5 %, frente al 12,4 % del conjunto de los años. Además, la incertidumbre tiende a concentrarse precisamente durante los meses anteriores a las elecciones.
Desde 1946 hasta las elecciones de 2018, el S&P 500 había subido en los 19 periodos de doce meses posteriores a unas elecciones de medio mandato estudiados por Deutsche Bank. Capital Group calcula que desde 1950 la rentabilidad media durante el año posterior a estas elecciones ha sido aproximadamente del 15,4 %.
Tiene cierta lógica. Antes de noviembre el mercado intenta descontar qué ocurrirá con impuestos, gasto público, regulación y control del Congreso. Después de las elecciones desaparece una parte de esa incertidumbre. Y si el presidente pierde alguna de las cámaras, aparece además algo que Wall Street históricamente no ha odiado precisamente, un Gobierno con más dificultades para aprobar grandes cambios.
Con el
DXY la historia es bastante menos elegante. No existe un patrón comparable. En 2006, con Bush en el 38 % de aprobación, el índice amplio del dólar de la Reserva Federal cayó durante el año. En 2010 apenas varió. En 2014 subió con fuerza y en 2022 volvió a apreciarse considerablemente pese a la baja popularidad de Biden.La explicación es sencilla. Al dólar le importa bastante más lo que haga la Reserva Federal que la encuesta que llegue al despacho oval. Tipos de interés, inflación, crecimiento relativo y demanda mundial de activos estadounidenses pesan mucho más. De hecho, actualmente el dólar ronda la zona de 99,6 puntos y viene mostrando debilidad mientras el mercado reduce sus expectativas de nuevas subidas de tipos tras unos datos económicos más flojos.
Por eso un Trump en el 33 % puede ser un problema enorme para los candidatos republicanos sin convertirse automáticamente en una señal bajista para el
US500 ni para el dólar.La política mira a noviembre preocupada por quién perderá el Congreso. Wall Street probablemente está empezando a preguntarse algo diferente. Qué podrá hacer quien gane una vez termine el recuento.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.