
Bessent ha encontrado una palanca en los bonos
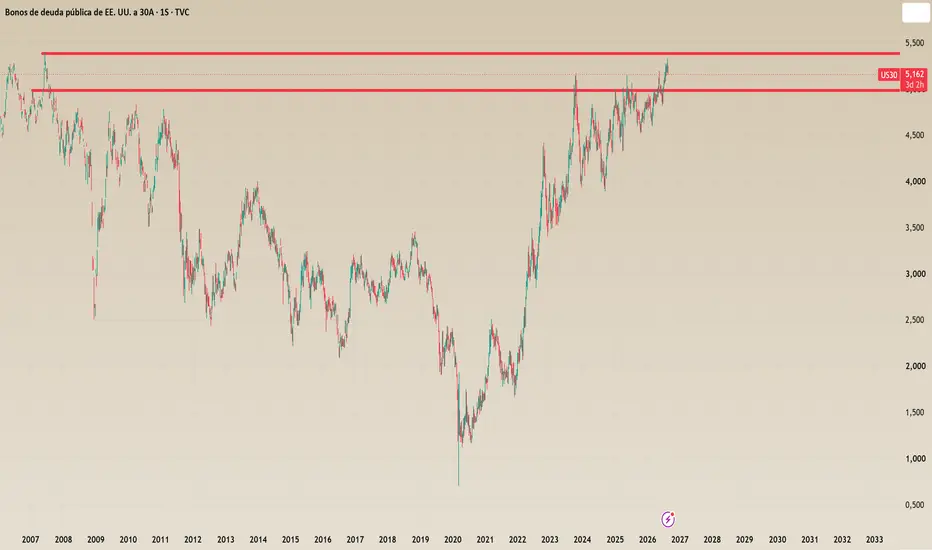
Después de preparar hoy un vídeo sobre lo que está haciendo Scott Bessent con el mercado de bonos me quedé pensando que probablemente la parte más interesante no sea que Estados Unidos vaya a recomprar más deuda. Es algo bastante más técnico y, precisamente por eso, bastante más importante. El Tesoro estadounidense tiene ahora una enorme cantidad de efectivo aparcada en la Reserva Federal y Bessent ha descubierto que ese dinero también puede convertirse en una herramienta para intentar domesticar la parte larga de la curva.
La cifra ronda actualmente los 940.000 millones de dólares y el propio Tesoro contempla terminar septiembre con unos 950.000 millones en su cuenta general, conocida como TGA. No estamos hablando de un fondo secreto creado para manipular bonos. Es básicamente la cuenta corriente del Gobierno estadounidense en la Reserva Federal, desde donde paga pensiones, funcionarios, proveedores y prácticamente cualquier factura federal. Pero tener semejante colchón ofrece bastante margen de maniobra. Y aquí empieza lo interesante.
El Tesoro acaba de anunciar que duplicará al menos hasta 4.000 millones de dólares por operación sus recompras de bonos con vencimientos entre diez y treinta años. Oficialmente el objetivo es mejorar la liquidez del mercado. La explicación tiene sentido. Los bonos antiguos, especialmente aquellos que ya no son la referencia más reciente, pueden negociarse con bastante menos profundidad y mayores diferencias entre precios de compra y venta. El Tesoro los retira y ayuda a que ese mercado funcione mejor.
El problema es que esta vez el anuncio llegó justo después de que la rentabilidad del bono a treinta años alcanzara aproximadamente el 5,34 %, su nivel más alto desde 2007.Casualidades de la vida.
En cuanto Bessent anunció mayores recompras, la rentabilidad a treinta años retrocedió hacia el 5,18 %. El Tesoro insiste en que busca mejorar la liquidez. El mercado, bastante menos romántico, entendió también otra cosa. Washington no parece dispuesto a contemplar tranquilamente cómo la parte larga de la curva sigue subiendo.
La mecánica es importante. Cuando el Tesoro recompra un bono a treinta años elimina duración del mercado. Hay menos deuda larga disponible para los inversores y aparece un comprador adicional. Todo lo demás constante, eso empuja el precio del bono hacia arriba y su rentabilidad hacia abajo.
Pero la deuda no desaparece mágicamente. Sería estupendo. Estados Unidos podría recomprar toda su deuda y todos nos iríamos temprano a casa.
Si el Tesoro necesita recuperar posteriormente el dinero utilizado puede emitir más letras a corto plazo. En la práctica estaría sustituyendo parte de la deuda larga por deuda corta. Coloca vencimientos cortos y retira vencimientos largos.
Eso empieza a recordar bastante a una Operation Twist, aunque esta vez el protagonista no sea la Reserva Federal sino el propio Tesoro. En aquellas operaciones el objetivo también consistía en modificar la composición de la deuda disponible y presionar determinadas zonas de la curva de tipos.
Y aquí aparece la famosa cuenta de casi un billón de dólares.
Bessent ha explicado que parte de las recompras podría financiarse directamente utilizando el saldo de la TGA. Eso significa que, mientras tenga suficiente efectivo disponible, ni siquiera necesita emitir inmediatamente nuevas letras para conseguir el dinero. El Tesoro puede sacar efectivo de su cuenta en la Fed, entregárselo a los vendedores de bonos y retirar deuda larga del mercado.
No significa que Bessent tenga 940.000 millones disponibles para comprar bonos mañana por la mañana. Ese dinero sirve para financiar al Gobierno y el Tesoro necesita mantener un colchón considerable. Además, su propia planificación presupuestaria contempla seguir endeudándose. Entre julio y septiembre espera pedir prestados otros 739.000 millones de dólares al mercado.
Pero disponer temporalmente de esa caja cambia las reglas del juego.
Imaginemos que los inversores empiezan a vender deuda a treinta años, el precio cae y la rentabilidad se dispara. El Tesoro puede aumentar sus recompras, retirar parte de esos bonos y enviar al mercado un mensaje bastante sencillo. Si queréis apostar por tipos largos mucho más altos, quizá tengáis que hacerlo contra nosotros.
Eso no es exactamente imprimir dinero y tampoco es QE. En un programa de expansión cuantitativa la Reserva Federal crea reservas y aumenta su balance comprando activos. Aquí el Tesoro utiliza efectivo que ya posee y gestiona la composición de su propia deuda.
Pero desde la perspectiva del mercado de bonos, la frontera empieza a volverse bastante borrosa.
Si el Gobierno utiliza sistemáticamente su caja para comprar vencimientos largos cada vez que las rentabilidades suben demasiado y después financia esas operaciones colocando más deuda corta, está interviniendo deliberadamente sobre la curva. Puede llamarse gestión de liquidez, gestión de deuda o ponerle un nombre suficientemente aburrido como para que nadie quiera seguir leyendo. El efecto sigue siendo reducir presión sobre los tipos largos.
Y ahí aparece la parte más discutible de toda la estrategia.
Stanley Druckenmiller, que además fue mentor de Bessent, ha criticado estas operaciones porque considera que utilizar herramientas diseñadas para momentos de tensión cuando el mercado todavía funciona con normalidad puede deteriorar la credibilidad del Tesoro. Si empiezas a intervenir cada vez que no te gusta el precio que marca el mercado, tarde o temprano los inversores empiezan a preguntarse cuánto de ese precio sigue siendo realmente mercado.
También conviene poner las cantidades en perspectiva. Cuatro mil millones por operación parecen muchísimo dinero hasta que uno recuerda que el mercado de deuda negociable del Tesoro estadounidense supera los **30 billones de dólares**. Las recompras actuales pueden influir en el precio marginal, especialmente cuando la liquidez es reducida, pero todavía están muy lejos de poder dominar estructuralmente un mercado de semejante tamaño.
El verdadero riesgo aparece si cuatro mil millones dejan de ser cuatro mil millones.
Bessent ya ha dejado abierta la puerta a aumentar las cantidades. Y cuanto más dependa Washington de estas operaciones para evitar que las rentabilidades largas reflejen el déficit, la inflación o el enorme volumen de deuda pendiente de refinanciar, más difícil resultará distinguir dónde termina la gestión normal del Tesoro y dónde empieza una especie de política monetaria por la puerta de atrás.
Quizá por eso el mercado está prestando tanta atención a esos 940.000 millones. No porque Scott Bessent pueda gastárselos todos comprando bonos. Sino porque acaba de demostrar que, cuando no le gusta demasiado lo que dice la curva de tipos, está dispuesto a meter la mano en la caja y discutir con ella.
La cifra ronda actualmente los 940.000 millones de dólares y el propio Tesoro contempla terminar septiembre con unos 950.000 millones en su cuenta general, conocida como TGA. No estamos hablando de un fondo secreto creado para manipular bonos. Es básicamente la cuenta corriente del Gobierno estadounidense en la Reserva Federal, desde donde paga pensiones, funcionarios, proveedores y prácticamente cualquier factura federal. Pero tener semejante colchón ofrece bastante margen de maniobra. Y aquí empieza lo interesante.
El Tesoro acaba de anunciar que duplicará al menos hasta 4.000 millones de dólares por operación sus recompras de bonos con vencimientos entre diez y treinta años. Oficialmente el objetivo es mejorar la liquidez del mercado. La explicación tiene sentido. Los bonos antiguos, especialmente aquellos que ya no son la referencia más reciente, pueden negociarse con bastante menos profundidad y mayores diferencias entre precios de compra y venta. El Tesoro los retira y ayuda a que ese mercado funcione mejor.
El problema es que esta vez el anuncio llegó justo después de que la rentabilidad del bono a treinta años alcanzara aproximadamente el 5,34 %, su nivel más alto desde 2007.Casualidades de la vida.
En cuanto Bessent anunció mayores recompras, la rentabilidad a treinta años retrocedió hacia el 5,18 %. El Tesoro insiste en que busca mejorar la liquidez. El mercado, bastante menos romántico, entendió también otra cosa. Washington no parece dispuesto a contemplar tranquilamente cómo la parte larga de la curva sigue subiendo.
La mecánica es importante. Cuando el Tesoro recompra un bono a treinta años elimina duración del mercado. Hay menos deuda larga disponible para los inversores y aparece un comprador adicional. Todo lo demás constante, eso empuja el precio del bono hacia arriba y su rentabilidad hacia abajo.
Pero la deuda no desaparece mágicamente. Sería estupendo. Estados Unidos podría recomprar toda su deuda y todos nos iríamos temprano a casa.
Si el Tesoro necesita recuperar posteriormente el dinero utilizado puede emitir más letras a corto plazo. En la práctica estaría sustituyendo parte de la deuda larga por deuda corta. Coloca vencimientos cortos y retira vencimientos largos.
Eso empieza a recordar bastante a una Operation Twist, aunque esta vez el protagonista no sea la Reserva Federal sino el propio Tesoro. En aquellas operaciones el objetivo también consistía en modificar la composición de la deuda disponible y presionar determinadas zonas de la curva de tipos.
Y aquí aparece la famosa cuenta de casi un billón de dólares.
Bessent ha explicado que parte de las recompras podría financiarse directamente utilizando el saldo de la TGA. Eso significa que, mientras tenga suficiente efectivo disponible, ni siquiera necesita emitir inmediatamente nuevas letras para conseguir el dinero. El Tesoro puede sacar efectivo de su cuenta en la Fed, entregárselo a los vendedores de bonos y retirar deuda larga del mercado.
No significa que Bessent tenga 940.000 millones disponibles para comprar bonos mañana por la mañana. Ese dinero sirve para financiar al Gobierno y el Tesoro necesita mantener un colchón considerable. Además, su propia planificación presupuestaria contempla seguir endeudándose. Entre julio y septiembre espera pedir prestados otros 739.000 millones de dólares al mercado.
Pero disponer temporalmente de esa caja cambia las reglas del juego.
Imaginemos que los inversores empiezan a vender deuda a treinta años, el precio cae y la rentabilidad se dispara. El Tesoro puede aumentar sus recompras, retirar parte de esos bonos y enviar al mercado un mensaje bastante sencillo. Si queréis apostar por tipos largos mucho más altos, quizá tengáis que hacerlo contra nosotros.
Eso no es exactamente imprimir dinero y tampoco es QE. En un programa de expansión cuantitativa la Reserva Federal crea reservas y aumenta su balance comprando activos. Aquí el Tesoro utiliza efectivo que ya posee y gestiona la composición de su propia deuda.
Pero desde la perspectiva del mercado de bonos, la frontera empieza a volverse bastante borrosa.
Si el Gobierno utiliza sistemáticamente su caja para comprar vencimientos largos cada vez que las rentabilidades suben demasiado y después financia esas operaciones colocando más deuda corta, está interviniendo deliberadamente sobre la curva. Puede llamarse gestión de liquidez, gestión de deuda o ponerle un nombre suficientemente aburrido como para que nadie quiera seguir leyendo. El efecto sigue siendo reducir presión sobre los tipos largos.
Y ahí aparece la parte más discutible de toda la estrategia.
Stanley Druckenmiller, que además fue mentor de Bessent, ha criticado estas operaciones porque considera que utilizar herramientas diseñadas para momentos de tensión cuando el mercado todavía funciona con normalidad puede deteriorar la credibilidad del Tesoro. Si empiezas a intervenir cada vez que no te gusta el precio que marca el mercado, tarde o temprano los inversores empiezan a preguntarse cuánto de ese precio sigue siendo realmente mercado.
También conviene poner las cantidades en perspectiva. Cuatro mil millones por operación parecen muchísimo dinero hasta que uno recuerda que el mercado de deuda negociable del Tesoro estadounidense supera los **30 billones de dólares**. Las recompras actuales pueden influir en el precio marginal, especialmente cuando la liquidez es reducida, pero todavía están muy lejos de poder dominar estructuralmente un mercado de semejante tamaño.
El verdadero riesgo aparece si cuatro mil millones dejan de ser cuatro mil millones.
Bessent ya ha dejado abierta la puerta a aumentar las cantidades. Y cuanto más dependa Washington de estas operaciones para evitar que las rentabilidades largas reflejen el déficit, la inflación o el enorme volumen de deuda pendiente de refinanciar, más difícil resultará distinguir dónde termina la gestión normal del Tesoro y dónde empieza una especie de política monetaria por la puerta de atrás.
Quizá por eso el mercado está prestando tanta atención a esos 940.000 millones. No porque Scott Bessent pueda gastárselos todos comprando bonos. Sino porque acaba de demostrar que, cuando no le gusta demasiado lo que dice la curva de tipos, está dispuesto a meter la mano en la caja y discutir con ella.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.