
Análisis semanal 24 al 28 de agosto. Cambio rumbo en la FED.
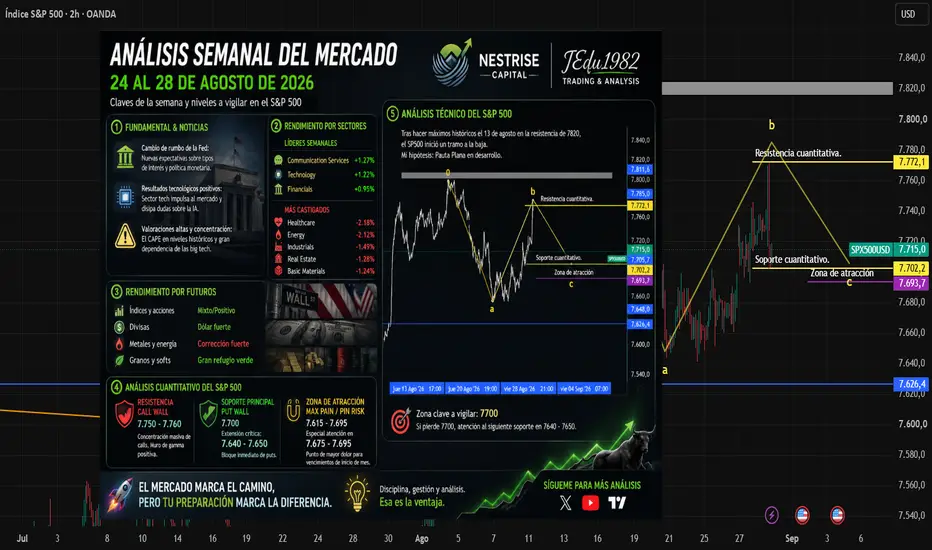
Análisis semanal del mercado | 24–28 de agosto de 2026
1. Análisis fundamental y noticias
🏦 El cambio de rumbo de la Reserva Federal (Fed)
Giro monetario:
Las nuevas directrices y expectativas en torno a los tipos de interés y a la política monetaria de la Reserva Federal están modificando algunas de las dinámicas con las que venían operando los mercados financieros.
Resultados tecnológicos y tono corporativo:
Uno de los principales soportes del mercado durante la semana vino de una lectura positiva de los últimos resultados corporativos de los sectores tecnológico y de servicios de comunicación. Esto ha permitido disipar, al menos temporalmente, parte de las dudas sobre la sostenibilidad del crecimiento de los beneficios relacionados con la inteligencia artificial.
Vulnerabilidad por concentración y valoraciones:
A pesar del tono constructivo a corto plazo, persisten importantes factores de riesgo. Entre ellos destacan unas valoraciones históricamente elevadas —con el ratio Shiller CAPE manteniéndose en niveles exigentes— y la elevada dependencia del mercado respecto a los grandes valores tecnológicos.
Mientras estos gigantes continúan sosteniendo los principales índices, otros sectores más rezagados siguen mostrando debilidad, especialmente determinadas áreas vinculadas al consumo discrecional y al comercio minorista.
2. Rendimiento por sectores
🟢 Los que aguantan el tipo — Líderes semanales
Communication Services (+1,27%) y Technology (+1,22%) vuelven a liderar las subidas semanales, mostrando una clara fortaleza relativa.
Financials (+0,95%) acompaña el movimiento positivo con un rebote sólido.
🔴 Los más castigados — Corrección sectorial
Healthcare (-2,18%) y Energy (-2,12%) registran los mayores retrocesos de la semana, encabezando las ventas.
También observamos debilidad en buena parte del bloque cíclico: Industrials (-1,49%), Real Estate (-1,28%) y Basic Materials (-1,24%), reflejando una mayor cautela hacia los activos más sensibles al ciclo económico.
📊 Conclusión sectorial:
Semana de claras divergencias. El motor tecnológico vuelve a tomar el timón del mercado, mientras energía, salud, industria y materias primas sufren una mayor presión vendedora.
3. Rendimiento por futuros
🌐 Mapa global de futuros: así cerró el mercado
Una semana marcada por importantes contrastes entre las diferentes clases de activos.
Índices y acciones — Tono mixto
Los principales índices estadounidenses mantienen un comportamiento relativamente positivo, liderados por el S&P 500 (+0,40%) y el Nasdaq 100 (+0,35%).
En Europa destaca el DAX alemán (+1,67%).
En el lado negativo sobresale el Russell 2000 (-1,48%), reflejando nuevamente la divergencia entre las grandes compañías y las empresas de menor capitalización.
💱 Divisas — Fortaleza del dólar
El USD (+0,94%) muestra una clara fortaleza frente a las principales divisas.
En sentido contrario: EUR (-0,90%), GBP (-0,89%) y JPY (-0,75%).
🪙 Metales y energía — Fuerte corrección
Importante presión vendedora sobre los metales: Gold (-3,22%) y Silver (-3,63%).
El petróleo también registra caídas significativas: WTI (-4,20%) y Brent (-5,48%).
🌾 Granos y soft commodities — La gran excepción
En contraste con el resto de las materias primas, el sector agrícola registra importantes avances:
Wheat: +12,12%
Oats: +9,02%
Corn: +5,51%
Cocoa: +10,18%
El comportamiento de las materias primas agrícolas supone uno de los movimientos más destacados de la semana.
4. Análisis cuantitativo del S&P 500
🔴 Resistencia principal — Call Wall
Zona: 7.750–7.760
Existe una elevada concentración de Open Interest en opciones de compra (calls). Esta zona puede actuar como resistencia y convertirse en un área relevante para el comportamiento del precio.
🟢 Soporte principal — Put Wall
Zona: 7.700
Extensión crítica: 7.640–7.650
El nivel de 7.700 concentra el bloque inmediato de opciones de venta (puts), convirtiéndose en una referencia cuantitativa importante.
En caso de pérdida de esta zona, el siguiente bloque relevante aparece aproximadamente entre 7.640 y 7.650.
🧲 Zona de atracción — Max Pain / Pin Risk
Zona: 7.615–7.695
Especial atención a 7.675–7.695 de cara a las primeras sesiones de septiembre.
Esta área concentra niveles relevantes de Max Pain estimados para los vencimientos de comienzos de mes y podría actuar como zona de atracción del precio a medida que se aproxima la liquidación de las opciones.
5. Análisis técnico del S&P 500
Tras el fuerte impulso registrado a comienzos de agosto, el S&P 500 alcanzó nuevos máximos históricos el jueves 13 de agosto y reaccionó posteriormente en las proximidades de la resistencia cuantitativa situada alrededor de los 7.820 puntos, iniciando desde ahí un tramo correctivo.
Mi hipótesis principal es que el mercado podría estar desarrollando una Pauta Plana, una de las estructuras correctivas que observo con mayor frecuencia, después de la ruptura del anterior máximo histórico situado aproximadamente en los 7.620 puntos.
Según mi interpretación del movimiento, el mercado habría completado las fases 0–A–B de la estructura y podría encontrarse ahora desarrollando un movimiento correctivo destinado a formar la onda C, tal y como planteo en el gráfico.
Evidentemente, no es posible determinar de antemano hasta dónde podría extenderse esta corrección. Por ello, más que intentar anticipar un suelo exacto, considero especialmente importante observar la reacción del precio en las principales zonas cuantitativas.
🎯 Primera zona de interés: 7.700 puntos
Esta área coincide con el soporte cuantitativo inmediato (Put Wall) y podría convertirse en una primera zona potencial de reacción o rebote.
En caso de pérdida clara de los 7.700, la atención pasaría al siguiente bloque cuantitativo situado aproximadamente entre los 7.640 y 7.650 puntos.
📌 Escenario que vigilo
Máximos históricos → tramo correctivo → posible formación de onda C → reacción en soportes cuantitativos.
Por tanto, durante las próximas sesiones mi atención estará especialmente centrada en comprobar si el precio respeta la zona de 7.700 y confirma la estructura planteada, o si, por el contrario, la presión vendedora continúa hacia niveles inferiores.
1. Análisis fundamental y noticias
🏦 El cambio de rumbo de la Reserva Federal (Fed)
Giro monetario:
Las nuevas directrices y expectativas en torno a los tipos de interés y a la política monetaria de la Reserva Federal están modificando algunas de las dinámicas con las que venían operando los mercados financieros.
Resultados tecnológicos y tono corporativo:
Uno de los principales soportes del mercado durante la semana vino de una lectura positiva de los últimos resultados corporativos de los sectores tecnológico y de servicios de comunicación. Esto ha permitido disipar, al menos temporalmente, parte de las dudas sobre la sostenibilidad del crecimiento de los beneficios relacionados con la inteligencia artificial.
Vulnerabilidad por concentración y valoraciones:
A pesar del tono constructivo a corto plazo, persisten importantes factores de riesgo. Entre ellos destacan unas valoraciones históricamente elevadas —con el ratio Shiller CAPE manteniéndose en niveles exigentes— y la elevada dependencia del mercado respecto a los grandes valores tecnológicos.
Mientras estos gigantes continúan sosteniendo los principales índices, otros sectores más rezagados siguen mostrando debilidad, especialmente determinadas áreas vinculadas al consumo discrecional y al comercio minorista.
2. Rendimiento por sectores
🟢 Los que aguantan el tipo — Líderes semanales
Communication Services (+1,27%) y Technology (+1,22%) vuelven a liderar las subidas semanales, mostrando una clara fortaleza relativa.
Financials (+0,95%) acompaña el movimiento positivo con un rebote sólido.
🔴 Los más castigados — Corrección sectorial
Healthcare (-2,18%) y Energy (-2,12%) registran los mayores retrocesos de la semana, encabezando las ventas.
También observamos debilidad en buena parte del bloque cíclico: Industrials (-1,49%), Real Estate (-1,28%) y Basic Materials (-1,24%), reflejando una mayor cautela hacia los activos más sensibles al ciclo económico.
📊 Conclusión sectorial:
Semana de claras divergencias. El motor tecnológico vuelve a tomar el timón del mercado, mientras energía, salud, industria y materias primas sufren una mayor presión vendedora.
3. Rendimiento por futuros
🌐 Mapa global de futuros: así cerró el mercado
Una semana marcada por importantes contrastes entre las diferentes clases de activos.
Índices y acciones — Tono mixto
Los principales índices estadounidenses mantienen un comportamiento relativamente positivo, liderados por el S&P 500 (+0,40%) y el Nasdaq 100 (+0,35%).
En Europa destaca el DAX alemán (+1,67%).
En el lado negativo sobresale el Russell 2000 (-1,48%), reflejando nuevamente la divergencia entre las grandes compañías y las empresas de menor capitalización.
💱 Divisas — Fortaleza del dólar
El USD (+0,94%) muestra una clara fortaleza frente a las principales divisas.
En sentido contrario: EUR (-0,90%), GBP (-0,89%) y JPY (-0,75%).
🪙 Metales y energía — Fuerte corrección
Importante presión vendedora sobre los metales: Gold (-3,22%) y Silver (-3,63%).
El petróleo también registra caídas significativas: WTI (-4,20%) y Brent (-5,48%).
🌾 Granos y soft commodities — La gran excepción
En contraste con el resto de las materias primas, el sector agrícola registra importantes avances:
Wheat: +12,12%
Oats: +9,02%
Corn: +5,51%
Cocoa: +10,18%
El comportamiento de las materias primas agrícolas supone uno de los movimientos más destacados de la semana.
4. Análisis cuantitativo del S&P 500
🔴 Resistencia principal — Call Wall
Zona: 7.750–7.760
Existe una elevada concentración de Open Interest en opciones de compra (calls). Esta zona puede actuar como resistencia y convertirse en un área relevante para el comportamiento del precio.
🟢 Soporte principal — Put Wall
Zona: 7.700
Extensión crítica: 7.640–7.650
El nivel de 7.700 concentra el bloque inmediato de opciones de venta (puts), convirtiéndose en una referencia cuantitativa importante.
En caso de pérdida de esta zona, el siguiente bloque relevante aparece aproximadamente entre 7.640 y 7.650.
🧲 Zona de atracción — Max Pain / Pin Risk
Zona: 7.615–7.695
Especial atención a 7.675–7.695 de cara a las primeras sesiones de septiembre.
Esta área concentra niveles relevantes de Max Pain estimados para los vencimientos de comienzos de mes y podría actuar como zona de atracción del precio a medida que se aproxima la liquidación de las opciones.
5. Análisis técnico del S&P 500
Tras el fuerte impulso registrado a comienzos de agosto, el S&P 500 alcanzó nuevos máximos históricos el jueves 13 de agosto y reaccionó posteriormente en las proximidades de la resistencia cuantitativa situada alrededor de los 7.820 puntos, iniciando desde ahí un tramo correctivo.
Mi hipótesis principal es que el mercado podría estar desarrollando una Pauta Plana, una de las estructuras correctivas que observo con mayor frecuencia, después de la ruptura del anterior máximo histórico situado aproximadamente en los 7.620 puntos.
Según mi interpretación del movimiento, el mercado habría completado las fases 0–A–B de la estructura y podría encontrarse ahora desarrollando un movimiento correctivo destinado a formar la onda C, tal y como planteo en el gráfico.
Evidentemente, no es posible determinar de antemano hasta dónde podría extenderse esta corrección. Por ello, más que intentar anticipar un suelo exacto, considero especialmente importante observar la reacción del precio en las principales zonas cuantitativas.
🎯 Primera zona de interés: 7.700 puntos
Esta área coincide con el soporte cuantitativo inmediato (Put Wall) y podría convertirse en una primera zona potencial de reacción o rebote.
En caso de pérdida clara de los 7.700, la atención pasaría al siguiente bloque cuantitativo situado aproximadamente entre los 7.640 y 7.650 puntos.
📌 Escenario que vigilo
Máximos históricos → tramo correctivo → posible formación de onda C → reacción en soportes cuantitativos.
Por tanto, durante las próximas sesiones mi atención estará especialmente centrada en comprobar si el precio respeta la zona de 7.700 y confirma la estructura planteada, o si, por el contrario, la presión vendedora continúa hacia niveles inferiores.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.