
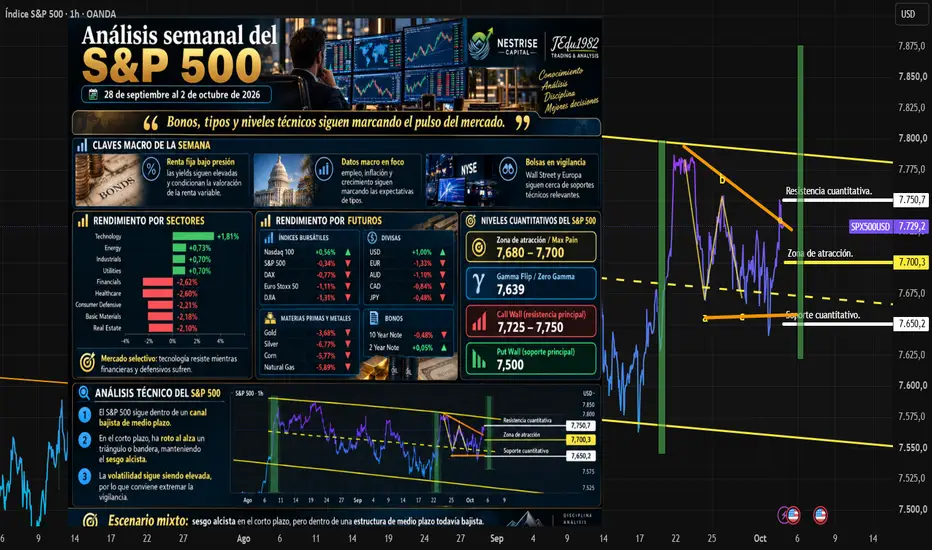
Análisis semanal del S&P 500
28 de septiembre al 2 de octubre de 2026
1. Análisis fundamental y noticias
La renta fija y la presión sobre los bonos
Situación actual: El mercado de bonos continúa sometido a una fuerte tensión, con presión bajista sobre los precios y rentabilidades (yields) que se mantienen en niveles elevados.
Implicación macroeconómica: La falta de tregua en la deuda soberana sigue actuando como uno de los principales factores de presión sobre el resto de clases de activo. Unas rentabilidades elevadas condicionan las valoraciones de la renta variable y encarecen el coste de financiación para empresas, hogares y gobiernos.
Lectura de los datos macroeconómicos clave
Variables de control: El mercado continúa analizando con especial atención cada publicación relacionada con empleo, inflación y crecimiento económico.
Expectativas de los bancos centrales: Estos datos serán determinantes para definir el calendario y la intensidad de las próximas decisiones de política monetaria. El mercado continúa moviéndose entre dos grandes riesgos: una desaceleración excesiva de la economía y una inflación que permanezca elevada durante más tiempo del esperado.
Comportamiento técnico de las principales bolsas
Wall Street y Europa: Los principales índices de ambos bloques se mantienen próximos a zonas técnicas relevantes y soportes que deberán ser vigilados.
Análisis táctico: La cuestión principal es comprobar si estos niveles serán capaces de absorber la presión derivada de unos tipos de interés elevados y mantener las estructuras alcistas de fondo o si, por el contrario, se abrirá la puerta a correcciones de mayor amplitud.
2. Rendimiento por sectores
El comportamiento sectorial durante la última semana muestra una marcada polarización, reflejando el pulso entre la búsqueda de crecimiento y la presión macroeconómica de fondo.
Liderazgo tecnológico y comportamiento cíclico moderado: Technology encabeza claramente el ranking semanal con un +1,81%, seguido de Energy (+0,73%), Industrials (+0,70%) y Utilities (+0,70%). La tecnología continúa mostrando fortaleza relativa, mientras algunos sectores cíclicos y defensivos consiguen mantenerse en terreno positivo.
Corrección generalizada y fuerte castigo financiero: En el lado negativo destacan Financials (-2,62%), Healthcare (-2,60%) y Consumer Defensive (-2,21%), acompañados por descensos relevantes en Basic Materials (-2,18%) y Real Estate (-2,10%).
La fotografía semanal refleja, por tanto, un mercado muy selectivo: la tecnología mantiene el liderazgo mientras gran parte de los sectores financieros, defensivos y sensibles a los tipos de interés registran correcciones importantes.
3. Rendimiento por futuros
Índices bursátiles
Comportamiento dispar durante la semana. Mientras el Nasdaq 100 avanza ligeramente un +0,56%, los principales índices cierran en terreno negativo:
S&P 500: -0,34%
DAX: -0,77%
Euro Stoxx 50: -1,11%
DJIA: -1,31%
Divisas
El USD muestra fortaleza con una subida del +1,00%, mientras varias de las principales divisas retroceden frente al dólar:
EUR: -1,33%
AUD: -1,10%
CAD: -0,84%
JPY: -0,48%
Metales y materias primas
La semana presenta una corrección generalizada en diferentes grupos de materias primas.
Gold: -3,68%
Silver: -6,77%
Corn: -5,77%
Natural Gas: -5,89%
Destaca especialmente la presión vendedora sobre los metales preciosos y determinadas materias primas agrícolas y energéticas.
Renta fija
Los futuros sobre bonos presentan un comportamiento relativamente lateral, aunque con ligeros ajustes:
10-Year Note: -0,48%
2-Year Note: +0,05%
4. Niveles cuantitativos del S&P 500
Zona de Atracción / Max Pain
El principal punto de atracción se sitúa aproximadamente entre los 7.680 y 7.700 puntos, configurándose como una zona de equilibrio o centro de gravedad hacia el que el precio puede tender a regresar.
Gamma Flip / Zero Gamma
El nivel de cambio de gamma se sitúa aproximadamente en los 7.639 puntos.
Este nivel resulta especialmente relevante desde el punto de vista operativo:
Por encima de 7.639: la cobertura de los creadores de mercado puede contribuir a amortiguar los movimientos y reducir la volatilidad.
Por debajo de 7.639: la dinámica de cobertura podría favorecer movimientos más amplios y una mayor presión bajista.
Call Wall — resistencia principal
La principal concentración de opciones call se encuentra aproximadamente en la zona de 7.725–7.750 puntos, convirtiéndose en una importante referencia de resistencia superior.
Put Wall — soporte principal
La mayor concentración de opciones put se sitúa alrededor de los 7.500 puntos, nivel que continúa funcionando como una referencia importante de soporte ante posibles correcciones más profundas.
5. Análisis técnico del S&P 500
El S&P 500 continúa encuadrado dentro de un canal bajista de medio plazo, por lo que esta estructura sigue siendo la referencia técnica principal.
Sin embargo, en el corto plazo el índice mostró ayer una señal técnica relevante al romper al alza una formación de triángulo o bandera, una figura habitualmente asociada a la continuación de la tendencia previa.
Por este motivo, mantengo de momento un sesgo alcista en el corto plazo, aunque dentro de una estructura de medio plazo que todavía continúa siendo bajista.
El principal elemento que obliga a mantener una vigilancia especialmente estrecha es la elevada volatilidad que está generando actualmente el precio. Los movimientos intradía están siendo amplios y rápidos, por lo que cualquier escenario debe mantenerse condicionado a la reacción del mercado en los niveles cuantitativos y técnicos señalados.
En definitiva, el escenario presenta una clara dualidad:
corto plazo con sesgo alcista, pero medio plazo todavía condicionado por el canal bajista.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.