
Análisis fundamental y noticias del mercado | 15 de septiembre de 2026
Hoy no podré operar. Les pido disculpas. No obstante, compartiré un resumen del análisis fundamental y de las principales noticias del mercado.
1. Tensiones en los bonos y expectativas de tipos de interés
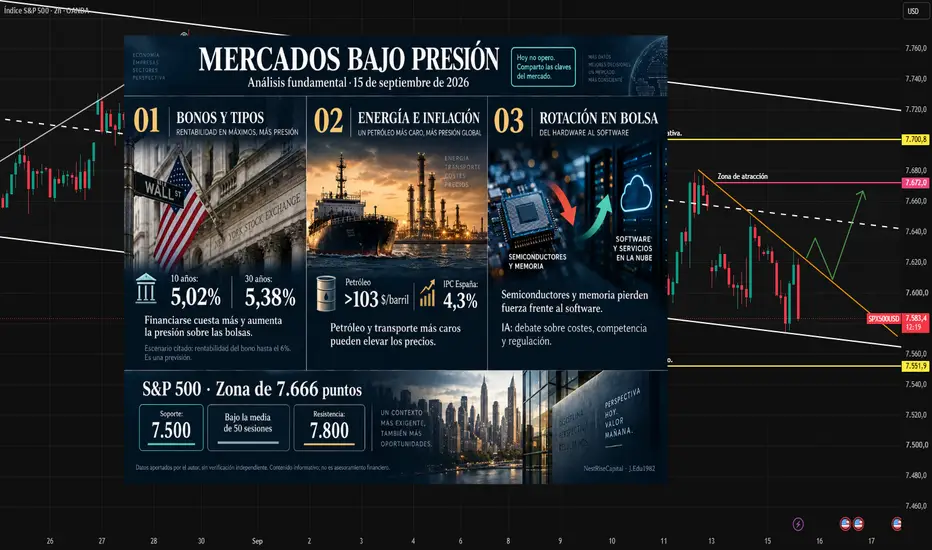
La rentabilidad del bono estadounidense a 10 años supera el 5%: Se sitúa cerca del 5,02%, mientras que la del bono a 30 años ronda el 5,38%. El aumento de las rentabilidades encarece la financiación y puede añadir presión a las bolsas.
Previsiones de nuevas subidas: Algunas entidades financieras advierten de que la rentabilidad del bono estadounidense podría alcanzar el 6% al finalizar el actual ciclo de la Reserva Federal. Se trata de una previsión que, de cumplirse, podría incrementar la presión sobre unas hipotecas a 30 años situadas en torno al 7,13%.
Cambio en las expectativas monetarias: Frente a las previsiones anteriores de estabilidad, el mercado estaría dando mayor peso a la posibilidad de nuevas subidas de tipos a medio plazo.
2. Energía, transporte e inflación
Petróleo por encima de los 103 dólares por barril: El encarecimiento del crudo se vincula a la interrupción del oleoducto este-oeste de Arabia Saudí y a la falta de avances diplomáticos con Irán. Las interpretaciones sobre posibles objetivos electorales estadounidenses deben distinguirse de los hechos confirmados.
Aumento del coste del transporte marítimo: Según las cifras recogidas, las tarifas en determinadas rutas se habrían multiplicado por diez, con costes superiores al millón de dólares diarios. El encarecimiento del transporte puede trasladarse al precio de los productos.
Repunte de la inflación en España: El IPC interanual se sitúa en el 4,3%, su nivel más elevado desde 2023. Este dato refuerza la preocupación por el impacto de los precios de la energía sobre la inflación europea.
3. Rotación bursátil y presión sobre el S&P 500
Los sectores ganadores pierden fuerza: El indicador que compara las cestas de momentum a 12 y 3 meses registra una caída del 11,73% y se sitúa en mínimos de cinco años. Los semiconductores y las memorias pierden impulso a corto plazo frente a sectores anteriormente rezagados, como el software. Este cambio podría favorecer ajustes en las carteras institucionales.
En términos sencillos, el momentum refleja la fuerza de una tendencia: los sectores que más habían subido están perdiendo protagonismo frente a otros.
Debate sobre la inteligencia artificial: Algunos participantes del mercado interpretan las advertencias de los grandes laboratorios sobre los riesgos de los modelos más avanzados como una estrategia para influir en la regulación, contener los costes y limitar la competencia internacional. Esta lectura constituye una interpretación, no una motivación demostrada.
S&P 500 bajo presión: El índice cotiza en torno a los 7.666 puntos, situándose por debajo de su media de 50 sesiones. Los niveles técnicos de referencia de este análisis son el soporte estructural en 7.500 puntos y la resistencia principal en 7.800 puntos.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.