
Ratio de Martin: ¿Una mayor rentabilidad justifica la caída?
📊 Ratio de Martin: ¿Una mayor rentabilidad justifica la caída?
📈 La rentabilidad por sí sola no cuenta toda la historia
Al comparar activos, la rentabilidad es una de las primeras cifras que analizan los inversores. Sin embargo, la rentabilidad por sí sola puede ocultar una parte importante de la inversión: las caídas (drawdowns) que se experimentaron durante el recorrido.
Dos activos que generan ambos una rentabilidad del 40% durante el mismo período:
RENTABILIDAD vs. CAÍDA MÁXIMA (DRAWDOWN MÁXIMO)
Activo A — Rentabilidad: +40% | Caída máxima: −10%
Activo B — Rentabilidad: +40% | Caída máxima: −35%
Una comparación basada únicamente en la rentabilidad indica que ambos activos tuvieron el mismo rendimiento, pero la experiencia de inversión fue claramente diferente.
El Activo B obligó al inversor a soportar caídas considerablemente más profundas. La caída máxima cuenta solo una parte de la historia: no indica con qué frecuencia ni durante cuánto tiempo el activo permaneció por debajo de sus máximos anteriores.
Esto plantea una pregunta más importante:
❓ ¿Cuánta rentabilidad se obtuvo en relación con la caída experimentada?
El ratio de Martin ofrece una forma de analizar esta cuestión.
📐 ¿Qué es el ratio de Martin?
El ratio de Martin es una medida de rendimiento ajustado al riesgo que relaciona la rentabilidad con el Índice de Ulcer (Ulcer Index), una medida del riesgo basada en las caídas desde máximos anteriores.
Ratio de Martin = Rentabilidad / Índice de Ulcer
La interpretación básica es sencilla:
Un ratio de Martin más alto significa que se obtuvo una mayor rentabilidad en relación con el riesgo asociado a las caídas, medido mediante el Índice de Ulcer.
Por lo tanto, el ratio combina dos aspectos importantes de una inversión:
- 📈 Rentabilidad — lo que generó el activo.
- 📉 Riesgo asociado a las caídas — la profundidad y persistencia de las disminuciones desde máximos anteriores.
Esto hace que el ratio de Martin sea especialmente útil al comparar activos que pueden presentar rentabilidades similares, pero características de caída muy diferentes.
🩹 ¿Por qué utilizar el Índice de Ulcer?
La volatilidad y las caídas miden aspectos diferentes. La volatilidad mide la variación de los rendimientos, mientras que una caída mide cuánto desciende un activo desde un máximo anterior. El Índice de Ulcer está diseñado específicamente en torno a las caídas y, por tanto, captura tanto la profundidad como la duración de los descensos, en lugar de considerar toda variación del precio como el mismo tipo de riesgo.
Valores más bajos del Índice de Ulcer indican un menor riesgo asociado a las caídas, reflejando descensos menos profundos y/o menos persistentes desde máximos anteriores.
Esto hace que el ratio de Martin sea útil cuando la pregunta no es simplemente:
“¿Qué volatilidad tuvo este activo?”
sino:
“¿Cuánta rentabilidad obtuve en relación con la gravedad de las caídas (magnitud y duración) que tuve que soportar?”
⚖️ Ratio de Martin vs. Sharpe y Sortino
Ratio de Sharpe — Volatilidad
¿Cuánta rentabilidad se obtuvo en relación con la variabilidad total?
Ratio de Sortino — Volatilidad a la baja
¿Cuánta rentabilidad se obtuvo en relación con la variabilidad a la baja?
Ratio de Martin — Caídas / Índice de Ulcer
¿Cuánta rentabilidad se obtuvo en relación con el riesgo asociado a las caídas?
El ratio de Martin no debe considerarse un sustituto universal de los ratios de Sharpe o Sortino. Responde a una pregunta diferente porque su medida de riesgo está basada explícitamente en las caídas. Por ejemplo, un activo puede presentar un rendimiento atractivo ajustado por volatilidad y, al mismo tiempo, experimentar un perfil de caídas relativamente pronunciado.
🔍 ¿Cómo interpretar el ratio de Martin?
Ratio de Martin más alto: un valor más alto indica que se generó una mayor rentabilidad en relación con el Índice de Ulcer durante el período de medición seleccionado.
Ratio de Martin más bajo: un valor más bajo indica que la rentabilidad fue menos eficiente en relación con el riesgo asociado a las caídas, medido mediante el Índice de Ulcer.
Ratio de Martin negativo: un valor negativo se produce cuando la rentabilidad medida es negativa mientras el Índice de Ulcer permanece positivo.
Comparar activos con parámetros idénticos: las comparaciones del ratio de Martin son más significativas cuando los activos utilizan el mismo período de análisis, la misma definición de rentabilidad, la misma metodología de cálculo y el mismo marco temporal.
🎯 ¿Dónde puede ser útil?
- Comparar diferentes activos o valores.
- Clasificar una lista de seguimiento según su rendimiento ajustado al riesgo.
- Evaluar si un activo con mayor rentabilidad también presentó un perfil de caídas eficiente.
- Comparar acciones, ETF, sectores, materias primas, mercados u otros activos negociables.
- Añadir una perspectiva centrada en las caídas junto con medidas tradicionales basadas en la volatilidad, como Sharpe y Sortino.
📊 Un marco sencillo para comparar activos
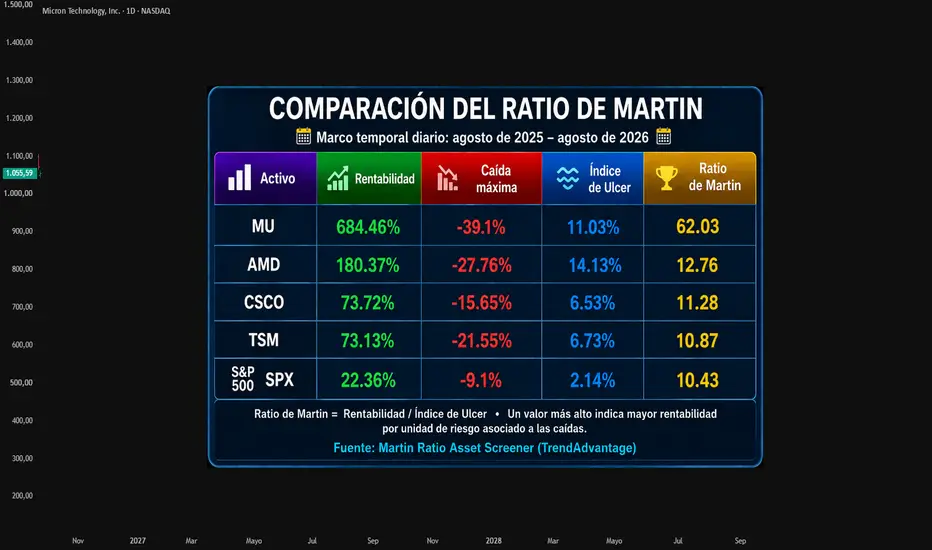
Una forma útil de comprender el ratio de Martin es comparar varios activos durante el mismo período de análisis, como se muestra en la imagen del gráfico.
Para cada activo se examinan cuatro estadísticas relacionadas:
- Rentabilidad — lo que generó el activo durante el período de medición.
- Caída máxima — la mayor caída desde un máximo hasta el mínimo posterior.
- Índice de Ulcer — una medida más amplia de la profundidad y persistencia de las caídas.
- Ratio de Martin — rentabilidad en relación con el Índice de Ulcer.
💡 Principales conclusiones de los datos
1️⃣ Una alta rentabilidad puede compensar un mayor riesgo asociado a las caídas
Micron (MU) registró la caída máxima más profunda (−39,10%), pero también generó una extraordinaria rentabilidad del 684,46%. Su ratio de Martin de 62,03 refleja la elevada rentabilidad obtenida en relación con su riesgo asociado a las caídas.
2️⃣ La persistencia de las caídas puede afectar a la eficiencia
Al comparar CSCO y TSM, ambos generaron rentabilidades prácticamente idénticas (~73%). Sin embargo, TSM experimentó una caída máxima más profunda (−21,55% frente a −15,65%) y un Índice de Ulcer más elevado.
Como consecuencia, CSCO obtuvo un ratio de Martin ligeramente superior (11,28 frente a 10,87), lo que indica una mayor rentabilidad en relación con su riesgo asociado a las caídas.
3️⃣ Menor riesgo vs. mayor eficiencia
El S&P 500 (SPX) presentó la menor caída máxima (−9,10%) y el menor Índice de Ulcer (2,14%) de la comparación. Sin embargo, su menor rentabilidad total dio como resultado un ratio de Martin de 10,43, mostrando cómo el ratio equilibra la rentabilidad frente al riesgo asociado a las caídas.
⚠️ Consideraciones importantes
- Un ratio ajustado al riesgo no debe interpretarse de forma aislada. También deben analizarse la rentabilidad, las caídas y el Índice de Ulcer.
- La clasificación puede cambiar según el período de análisis seleccionado.
- Los diferentes activos pueden presentar características de rentabilidad y caídas muy distintas, por lo que las comparaciones deben realizarse de manera consistente.
- El ratio de Martin es una medida descriptiva del rendimiento ajustado al riesgo, no una predicción de rentabilidades futuras.
🏁 Conclusión
La rentabilidad bruta muestra lo que ganó un activo; las métricas de caída muestran el riesgo experimentado para conseguir esa rentabilidad.
Al combinar la rentabilidad con el Índice de Ulcer, el ratio de Martin permite evaluar si las ganancias fueron eficientes en relación con la gravedad de las caídas experimentadas, proporcionando una perspectiva del rendimiento que una cifra de rentabilidad por sí sola no puede ofrecer.
Aviso sobre la traducción
Esta es una traducción asistida por herramientas automáticas de la publicación original en inglés, que sigue siendo la versión de referencia. Se ha hecho todo lo posible por preservar el significado original y la terminología técnica, aunque algunas expresiones, términos o formulaciones pueden diferir de la fuente.
La publicación original en inglés está disponible en el perfil del autor en TradingView. Si algún punto no resulta claro, consulte la versión en inglés como referencia definitiva.
Ratio de Martin — Referencia educativa
TrendAdvantage

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.