
El gran desafío de la credibilidad fiscal de Estados Unidos
Las perspectivas de política monetaria de la Reserva Federal (FED) constituyen el principal factor fundamental para los mercados financieros y para la tendencia de fondo del mercado bursátil estadounidense.
Pero un segundo tema fundamental se está consolidando cada vez más como el claro número dos: la credibilidad fiscal de Estados Unidos, en un momento en el que el déficit presupuestario ha oscilado entre el 5% y el 7% cada año desde 2019, mientras que los rendimientos de los bonos a largo plazo siguen una tendencia alcista desde 2022.
En primer lugar, les invito a releer el análisis que les presenté la semana pasada sobre los factores fundamentales necesarios para poner fin a esta subida de los rendimientos a largo plazo y, de esta manera, reducir la presión fundamental sobre el mercado.
¿Cómo se puede poner fin a la tendencia alcista de los tipos de interés a largo plazo en Estados Unidos?
Haga clic en el gráfico siguiente. Le dirigirá a un análisis que presenta los tres puntos esenciales para conseguir que los rendimientos a largo plazo vuelvan a bajar.

Entonces, ¿por qué la credibilidad fiscal de Estados Unidos es un tema tan importante cuando las elecciones de mitad de mandato tendrán lugar el próximo martes 3 de noviembre?
La respuesta es sencilla: los pagos de intereses de la deuda estadounidense representan ahora una parte abrumadora del gasto del Gobierno federal de EE. UU., y esta dinámica negativa parece destinada a intensificarse aún más.
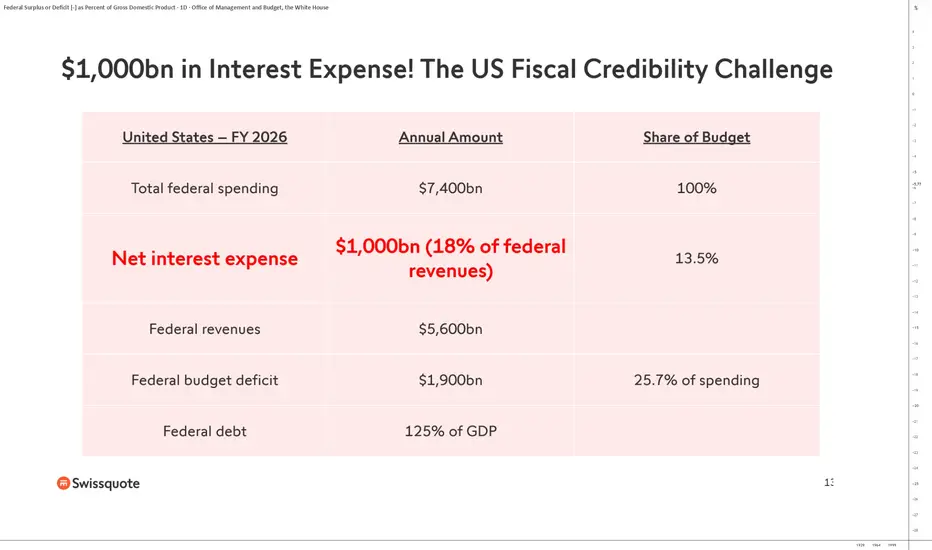
En el ejercicio fiscal 2026, los gastos netos por intereses alcanzan aproximadamente 1 billón de dólares, lo que representa cerca del 18% de los ingresos federales. Una parte considerable de los ingresos del Estado queda absorbida por el servicio de la deuda.
La tabla siguiente presenta el presupuesto federal de Estados Unidos y pone de manifiesto el importante peso que los gastos por intereses representan actualmente dentro del gasto federal estadounidense cada año.

Y el problema es dinámico. Con una deuda federal cercana al 125% del PIB y un déficit presupuestario próximo a 1,9 billones de dólares, Estados Unidos debe seguir endeudándose masivamente. Si los rendimientos a largo plazo permanecen elevados, la refinanciación de la deuda incrementa mecánicamente los costes por intereses.
Precisamente aquí es donde entra en juego la credibilidad fiscal. Los inversores en bonos deben estar convencidos de que Washington es capaz de estabilizar y posteriormente reducir su déficit. De lo contrario, una prima por plazo más elevada podría quedar incorporada de forma permanente en los Treasuries, impulsando al alza los rendimientos a largo plazo incluso con una FED más acomodaticia.
Las elecciones de mitad de mandato serán una prueba política importante: el mercado buscará señales creíbles de disciplina fiscal. Sin ella, una reducción de los tipos oficiales podría no ser suficiente para invertir la tendencia de los rendimientos a largo plazo.
El histograma siguiente representa el déficit presupuestario estadounidense como porcentaje del PIB de EE. UU. Este déficit creciente amenaza la credibilidad fiscal estadounidense.

DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
Pero un segundo tema fundamental se está consolidando cada vez más como el claro número dos: la credibilidad fiscal de Estados Unidos, en un momento en el que el déficit presupuestario ha oscilado entre el 5% y el 7% cada año desde 2019, mientras que los rendimientos de los bonos a largo plazo siguen una tendencia alcista desde 2022.
En primer lugar, les invito a releer el análisis que les presenté la semana pasada sobre los factores fundamentales necesarios para poner fin a esta subida de los rendimientos a largo plazo y, de esta manera, reducir la presión fundamental sobre el mercado.
¿Cómo se puede poner fin a la tendencia alcista de los tipos de interés a largo plazo en Estados Unidos?
Haga clic en el gráfico siguiente. Le dirigirá a un análisis que presenta los tres puntos esenciales para conseguir que los rendimientos a largo plazo vuelvan a bajar.
Entonces, ¿por qué la credibilidad fiscal de Estados Unidos es un tema tan importante cuando las elecciones de mitad de mandato tendrán lugar el próximo martes 3 de noviembre?
La respuesta es sencilla: los pagos de intereses de la deuda estadounidense representan ahora una parte abrumadora del gasto del Gobierno federal de EE. UU., y esta dinámica negativa parece destinada a intensificarse aún más.
En el ejercicio fiscal 2026, los gastos netos por intereses alcanzan aproximadamente 1 billón de dólares, lo que representa cerca del 18% de los ingresos federales. Una parte considerable de los ingresos del Estado queda absorbida por el servicio de la deuda.
La tabla siguiente presenta el presupuesto federal de Estados Unidos y pone de manifiesto el importante peso que los gastos por intereses representan actualmente dentro del gasto federal estadounidense cada año.
Y el problema es dinámico. Con una deuda federal cercana al 125% del PIB y un déficit presupuestario próximo a 1,9 billones de dólares, Estados Unidos debe seguir endeudándose masivamente. Si los rendimientos a largo plazo permanecen elevados, la refinanciación de la deuda incrementa mecánicamente los costes por intereses.
Precisamente aquí es donde entra en juego la credibilidad fiscal. Los inversores en bonos deben estar convencidos de que Washington es capaz de estabilizar y posteriormente reducir su déficit. De lo contrario, una prima por plazo más elevada podría quedar incorporada de forma permanente en los Treasuries, impulsando al alza los rendimientos a largo plazo incluso con una FED más acomodaticia.
Las elecciones de mitad de mandato serán una prueba política importante: el mercado buscará señales creíbles de disciplina fiscal. Sin ella, una reducción de los tipos oficiales podría no ser suficiente para invertir la tendencia de los rendimientos a largo plazo.
El histograma siguiente representa el déficit presupuestario estadounidense como porcentaje del PIB de EE. UU. Este déficit creciente amenaza la credibilidad fiscal estadounidense.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.