Durante los últimos años hemos hablado de inteligencia artificial mirando casi siempre al mismo sitio:  NVDA ,
 AMD , los semiconductores, los grandes modelos y esa carrera aparentemente infinita por fabricar chips cada vez más potentes. Tiene sentido. Sin GPU no hay inteligencia artificial. El problema es que hemos llegado a una fase bastante curiosa del desarrollo tecnológico: podemos tener todos los chips del mundo, pero alguien tendrá que encontrar dónde enchufarlos.
La última noticia de Nvidia resulta bastante ilustrativa. Según The Information, y recogido este sábado por Reuters, la compañía estaría preparando una inversión de hasta 3.000 millones de dólares en Lancium, una empresa especializada precisamente en desarrollar infraestructura energética y centros de datos y que participa en el enorme proyecto Stargate en Texas. Nvidia, que se ha convertido en el gran vendedor de palas durante esta fiebre del oro, parece haber descubierto que también puede ser interesante invertir en la mina, la carretera que lleva hasta ella y, sobre todo, en el cable que mantiene las luces encendidas.
Y esto me parece mucho más importante de lo que puede parecer a primera vista porque empieza a señalar hacia dónde se dirige la siguiente fase del boom de la inteligencia artificial. El cuello de botella ya no está únicamente en producir suficientes GPU. Está en conseguir electricidad, redes, transformadores, turbinas, refrigeración y terrenos capaces de soportar centros de datos que funcionan las 24 horas del día.
Las cifras empiezan a ser difíciles de ignorar. Los centros de datos consumían aproximadamente el 4,4% de toda la electricidad de Estados Unidos en 2023. Una actualización de Lawrence Berkeley National Laboratory publicada este año estima que podrían alcanzar alrededor del 11,8% en 2030, con escenarios que van desde el 9,5% hasta más del 15%. Es decir, dentro de unos años aproximadamente uno de cada diez kilovatios hora consumidos en Estados Unidos podría terminar alimentando servidores.
A nivel mundial ocurre algo parecido. La Agencia Internacional de la Energía calcula que el consumo eléctrico de los centros de datos podría más que duplicarse y alcanzar unos 945 TWh en 2030, ligeramente por encima de todo lo que consume actualmente Japón. Además, en Estados Unidos los centros de datos podrían representar prácticamente la mitad de todo el crecimiento de la demanda eléctrica durante esta década.
Y aquí es donde empieza la parte divertida para los mercados.
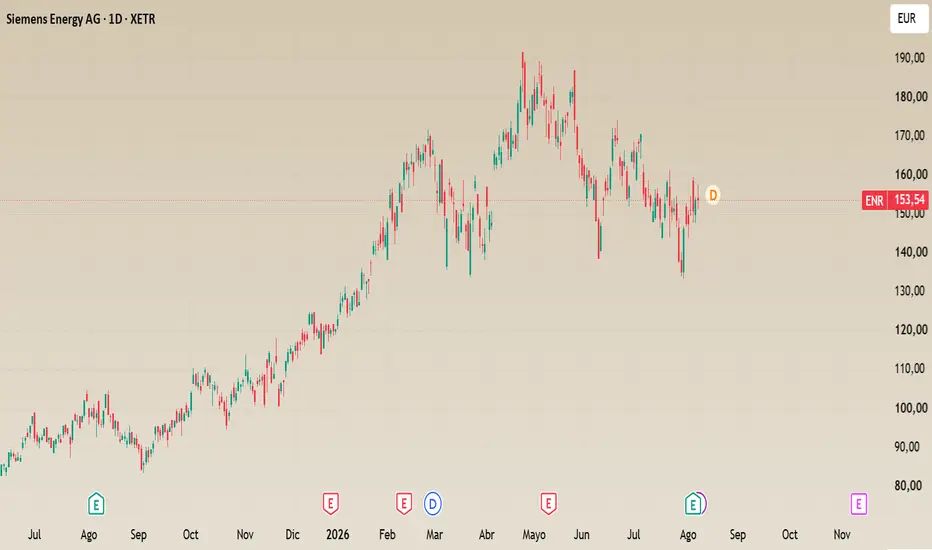
Mientras todo el mundo buscaba cuál sería la próxima Nvidia, ENR estaba vendiendo turbinas.
La compañía alemana acaba de presentar un trimestre récord en pedidos, ventas y rentabilidad. Sus ingresos crecieron un 18,5%, hasta 11.450 millones de euros, mientras el beneficio antes de extraordinarios superó los 1.600 millones. Aproximadamente la mitad de los nuevos pedidos de turbinas de gas procedieron del boom de los centros de datos estadounidenses y de proyectos energéticos en Oriente Medio. Sus acciones se han multiplicado casi por siete en apenas dos años.
Y Siemens Energy no es precisamente la imagen que a uno le viene a la cabeza cuando escucha las palabras inteligencia artificial. No tiene un robot simpático respondiendo preguntas, ni un modelo que genere vídeos, ni un consejero delegado presentando una GPU del tamaño de una tabla de cortar. Fabrica turbinas, redes y equipamiento eléctrico. Cosas bastante menos emocionantes hasta que descubres que sin ellas ChatGPT se convierte en un pisapapeles muy caro.
El problema incluso está empezando a convertirse en político. Texas, posiblemente uno de los territorios mejor posicionados para convertirse en el corazón mundial de los centros de datos, acaba de ordenar una pausa en determinadas nuevas conexiones mientras audita el impacto sobre su red eléctrica. Cerca del 90% de los 474 GW de nueva demanda propuesta que estaban siendo estudiados procedería de centros de datos, una cifra superior a cinco veces el pico actual de consumo eléctrico del estado. Evidentemente, no todos esos proyectos acabarán construyéndose, pero da una idea de la magnitud de la carrera que tenemos delante.
Esto también explica algo aparentemente contradictorio. La revolución digital, que durante años asociamos con una economía cada vez menos intensiva en recursos físicos, está provocando una enorme carrera para construir precisamente activos físicos. Centrales eléctricas, líneas de alta tensión, transformadores, sistemas de refrigeración, centros de datos y hasta nuevas instalaciones de gas y energía nuclear.
La inteligencia artificial vive en la nube, pero resulta que la nube pesa toneladas.
Y probablemente aquí esté una de las ideas más interesantes para los próximos años. No significa que Nvidia vaya a dejar de crecer ni que los fabricantes de semiconductores hayan terminado su ciclo. Significa que cuanto más éxito tenga la inteligencia artificial, mayor será la presión sobre todo aquello que existe detrás de la pantalla.
De hecho, ya estamos viendo escasez en componentes que hace unos años probablemente no aparecían en demasiadas conversaciones de inversión. La demanda estadounidense de nuevas centrales de gas ha disparado los plazos de entrega de turbinas y los costes de construcción de plantas de ciclo combinado se han más que duplicado durante los últimos dos años. Siemens Energy, GE Vernova y Mitsubishi están aumentando capacidad productiva para responder a una demanda que hasta hace relativamente poco nadie esperaba con esta intensidad.
Por eso creo que estamos entrando en una segunda etapa del boom de la IA. En la primera, el mercado descubrió que hacían falta cantidades absurdas de potencia de cálculo y las empresas que fabricaban los chips se dispararon. En la segunda estamos descubriendo que esos chips necesitan cantidades igualmente absurdas de electricidad.
Y quizá ahí esté también la paradoja más divertida de toda esta revolución. Hemos construido máquinas capaces de escribir, programar, analizar imágenes y mantener una conversación prácticamente sobre cualquier tema. Ahora solo falta conseguir un enchufe lo suficientemente grande.
NVDA , AMD , los semiconductores, los grandes modelos y esa carrera aparentemente infinita por fabricar chips cada vez más potentes. Tiene sentido. Sin GPU no hay inteligencia artificial. El problema es que hemos llegado a una fase bastante curiosa del desarrollo tecnológico: podemos tener todos los chips del mundo, pero alguien tendrá que encontrar dónde enchufarlos.La última noticia de Nvidia resulta bastante ilustrativa. Según The Information, y recogido este sábado por Reuters, la compañía estaría preparando una inversión de hasta 3.000 millones de dólares en Lancium, una empresa especializada precisamente en desarrollar infraestructura energética y centros de datos y que participa en el enorme proyecto Stargate en Texas. Nvidia, que se ha convertido en el gran vendedor de palas durante esta fiebre del oro, parece haber descubierto que también puede ser interesante invertir en la mina, la carretera que lleva hasta ella y, sobre todo, en el cable que mantiene las luces encendidas.
Y esto me parece mucho más importante de lo que puede parecer a primera vista porque empieza a señalar hacia dónde se dirige la siguiente fase del boom de la inteligencia artificial. El cuello de botella ya no está únicamente en producir suficientes GPU. Está en conseguir electricidad, redes, transformadores, turbinas, refrigeración y terrenos capaces de soportar centros de datos que funcionan las 24 horas del día.
Las cifras empiezan a ser difíciles de ignorar. Los centros de datos consumían aproximadamente el 4,4% de toda la electricidad de Estados Unidos en 2023. Una actualización de Lawrence Berkeley National Laboratory publicada este año estima que podrían alcanzar alrededor del 11,8% en 2030, con escenarios que van desde el 9,5% hasta más del 15%. Es decir, dentro de unos años aproximadamente uno de cada diez kilovatios hora consumidos en Estados Unidos podría terminar alimentando servidores.
A nivel mundial ocurre algo parecido. La Agencia Internacional de la Energía calcula que el consumo eléctrico de los centros de datos podría más que duplicarse y alcanzar unos 945 TWh en 2030, ligeramente por encima de todo lo que consume actualmente Japón. Además, en Estados Unidos los centros de datos podrían representar prácticamente la mitad de todo el crecimiento de la demanda eléctrica durante esta década.
Y aquí es donde empieza la parte divertida para los mercados.
Mientras todo el mundo buscaba cuál sería la próxima Nvidia,
ENR estaba vendiendo turbinas.La compañía alemana acaba de presentar un trimestre récord en pedidos, ventas y rentabilidad. Sus ingresos crecieron un 18,5%, hasta 11.450 millones de euros, mientras el beneficio antes de extraordinarios superó los 1.600 millones. Aproximadamente la mitad de los nuevos pedidos de turbinas de gas procedieron del boom de los centros de datos estadounidenses y de proyectos energéticos en Oriente Medio. Sus acciones se han multiplicado casi por siete en apenas dos años.
Y Siemens Energy no es precisamente la imagen que a uno le viene a la cabeza cuando escucha las palabras inteligencia artificial. No tiene un robot simpático respondiendo preguntas, ni un modelo que genere vídeos, ni un consejero delegado presentando una GPU del tamaño de una tabla de cortar. Fabrica turbinas, redes y equipamiento eléctrico. Cosas bastante menos emocionantes hasta que descubres que sin ellas ChatGPT se convierte en un pisapapeles muy caro.
El problema incluso está empezando a convertirse en político. Texas, posiblemente uno de los territorios mejor posicionados para convertirse en el corazón mundial de los centros de datos, acaba de ordenar una pausa en determinadas nuevas conexiones mientras audita el impacto sobre su red eléctrica. Cerca del 90% de los 474 GW de nueva demanda propuesta que estaban siendo estudiados procedería de centros de datos, una cifra superior a cinco veces el pico actual de consumo eléctrico del estado. Evidentemente, no todos esos proyectos acabarán construyéndose, pero da una idea de la magnitud de la carrera que tenemos delante.
Esto también explica algo aparentemente contradictorio. La revolución digital, que durante años asociamos con una economía cada vez menos intensiva en recursos físicos, está provocando una enorme carrera para construir precisamente activos físicos. Centrales eléctricas, líneas de alta tensión, transformadores, sistemas de refrigeración, centros de datos y hasta nuevas instalaciones de gas y energía nuclear.
La inteligencia artificial vive en la nube, pero resulta que la nube pesa toneladas.
Y probablemente aquí esté una de las ideas más interesantes para los próximos años. No significa que Nvidia vaya a dejar de crecer ni que los fabricantes de semiconductores hayan terminado su ciclo. Significa que cuanto más éxito tenga la inteligencia artificial, mayor será la presión sobre todo aquello que existe detrás de la pantalla.
De hecho, ya estamos viendo escasez en componentes que hace unos años probablemente no aparecían en demasiadas conversaciones de inversión. La demanda estadounidense de nuevas centrales de gas ha disparado los plazos de entrega de turbinas y los costes de construcción de plantas de ciclo combinado se han más que duplicado durante los últimos dos años. Siemens Energy, GE Vernova y Mitsubishi están aumentando capacidad productiva para responder a una demanda que hasta hace relativamente poco nadie esperaba con esta intensidad.
Por eso creo que estamos entrando en una segunda etapa del boom de la IA. En la primera, el mercado descubrió que hacían falta cantidades absurdas de potencia de cálculo y las empresas que fabricaban los chips se dispararon. En la segunda estamos descubriendo que esos chips necesitan cantidades igualmente absurdas de electricidad.
Y quizá ahí esté también la paradoja más divertida de toda esta revolución. Hemos construido máquinas capaces de escribir, programar, analizar imágenes y mantener una conversación prácticamente sobre cualquier tema. Ahora solo falta conseguir un enchufe lo suficientemente grande.

Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Publicaciones relacionadas
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.