
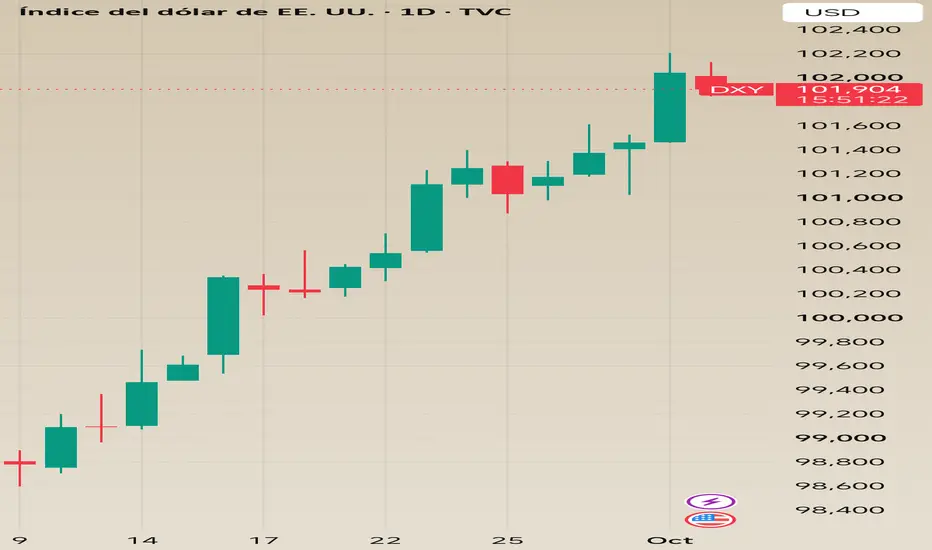
Hoy volvemos a tener uno de esos datos capaces de conseguir que durante cinco minutos medio mercado se olvide de guerras, petróleo, inteligencia artificial y deuda pública. A las 14:30 conoceremos las nóminas no agrícolas de Estados Unidos correspondientes a septiembre y, después de la sorpresa del mes pasado, probablemente nadie tenga demasiadas ganas de hacer apuestas con excesiva seguridad.
En agosto Estados Unidos creó 162.000 empleos, prácticamente triplicando algunas de las estimaciones que manejaba el mercado. Esta vez nadie espera algo parecido. El consenso se encuentra alrededor de 90.000 nuevos empleos, con la tasa de paro manteniéndose en el 4,1%. Lo interesante es la enorme dispersión existente entre los analistas: las previsiones que se están publicando van desde apenas 35.000 hasta 180.000 puestos de trabajo. Cuando el margen de error entre economistas es de casi 150.000 empleos, quizá convenga recordar que esto de predecir la economía sigue teniendo bastante más de estimación que de ciencia exacta.
Entre los grandes bancos encontramos posiciones bastante prudentes. Barclays espera 50.000 empleos, mientras Bank of America y Deutsche Bank se sitúan en 60.000. Goldman Sachs calcula aproximadamente 80.000, Citi 85.000 y Wells Fargo y Crédit Agricole se encuentran alrededor de 90.000. Bank of America, de hecho, considera que una cifra aparentemente débil podría deberse principalmente a la reversión de los factores estacionales excepcionalmente favorables que impulsaron agosto, y estima que el ritmo subyacente de creación de empleo continúa por encima de 100.000 puestos mensuales.
Personalmente tengo bastantes dificultades para pensar que hoy vayamos a encontrarnos con unas NFP tremendamente negativas. No espero otros 162.000 puestos de trabajo y mucho menos otra sorpresa multiplicando por tres el consenso. Pero si observamos los datos publicados durante esta semana tampoco encontramos exactamente una economía que esté despidiendo trabajadores por las ventanas.
ADP estimó que el sector privado creó 90.000 empleos en septiembre, claramente por encima de los 68.000 aproximadamente esperados por el mercado y acelerando respecto al mes anterior. Las solicitudes iniciales de desempleo han caído hasta 197.000, niveles cercanos a mínimos de 57 años. Los despidos anunciados durante septiembre descendieron un 18% hasta 43.281 y, mientras tanto, el componente de empleo manufacturero del ISM subió hasta 52,7 puntos, entrando nuevamente en terreno expansivo.
No todo ha sido positivo. Las ofertas de empleo JOLTS bajaron hasta 7,079 millones, por debajo de lo esperado, y tanto las contrataciones como las renuncias voluntarias continúan reflejando un mercado laboral bastante menos dinámico que hace unos años. Pero aquí aparece de nuevo ese término que llevamos meses utilizando: low hire, low fire. Las empresas contratan poco, pero tampoco parecen especialmente interesadas en despedir. Es un mercado laboral aburrido, que probablemente sea exactamente lo que quiere ver la Reserva Federal.
También merece la pena hablar de la polémica alrededor de las estadísticas laborales estadounidenses. Cada vez más inversores cuestionan la utilidad de leer la primera cifra publicada como si fuese una verdad escrita en piedra. En eso estoy bastante de acuerdo. Las revisiones posteriores pueden ser enormes, los ajustes estacionales están generando una volatilidad considerable y los modelos utilizados para estimar creación y destrucción de empresas tienen limitaciones evidentes.
Otra cuestión diferente es afirmar que el Bureau of Labor Statistics simplemente inventa o manipula deliberadamente las cifras. Para eso harían falta pruebas que actualmente no tenemos. El problema real es probablemente menos cinematográfico pero bastante más importante para los traders: estamos intentando medir en tiempo real un mercado laboral gigantesco utilizando encuestas incompletas, modelos estadísticos y datos que después pueden revisarse durante meses. El titular inicial importa porque mueve el mercado, pero cada vez me parece menos razonable analizarlo de forma aislada.
Precisamente por eso hoy no miraría únicamente el número principal. Hay que observar el desempleo, que el consenso sitúa en el 4,1%, los salarios, las revisiones de julio y agosto y la participación laboral. Una NFP de 70.000 acompañada de revisiones positivas puede ser bastante mejor que una de 110.000 con fuertes revisiones negativas. El mercado tardará aproximadamente diez segundos en recordar este detalle, aunque los algoritmos probablemente necesiten dos.
Y la Reserva Federal también estará mirando. Después del dato de inflación PCE más benigno de esta semana, el mercado ha reducido hasta aproximadamente el 28% la probabilidad de otra subida de tipos en octubre. Goldman Sachs incluso ha desplazado su siguiente subida prevista hasta diciembre y reconoce que existe una posibilidad relevante de que finalmente no sea necesaria. Unas NFP claramente superiores a 100.000 podrían volver a introducir algo de presión sobre esta expectativa; un dato realmente malo haría exactamente lo contrario.
Mi escenario base estaría bastante cerca del consenso, probablemente dentro de una zona de 70.000-110.000 empleos. Suficientemente débil para confirmar que el mercado laboral ya no corre como hace unos años, pero suficientemente sólido para descartar por ahora cualquier historia de colapso.
Después del +162.000 de agosto sería extraño volver a tener otra sorpresa gigantesca.
Pero viendo los datos de esta semana, también sería extraño que de repente descubriéramos que Estados Unidos ha dejado de crear empleo.
Y últimamente, con las NFP, que algo sea extraño tampoco parece ser una garantía de nada.

Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.