
🔑 Contexto
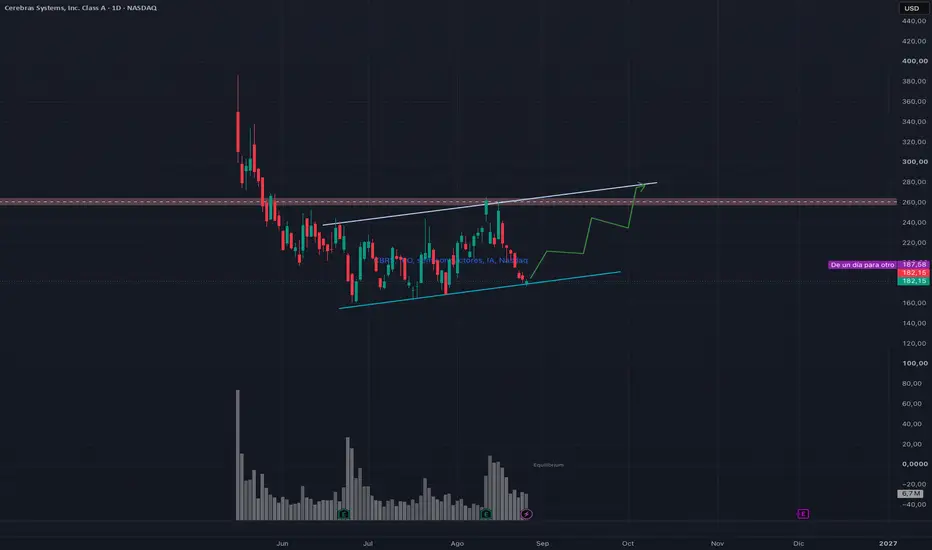
Cerebras salió a bolsa el 14 de mayo a 185 dólares. Cerró el primer día en 311, un 68% arriba, tras captar 5.550 millones en la mayor OPV tecnológica estadounidense desde Uber en 2019. Tocó los 386 ese mismo día y en junio llegó a marcar 160.
Tres meses después cotiza en 182: por debajo del precio al que se colocó. Todo el que entró en la salida está en pérdidas, y todo el que entró el primer día lo está mucho más. Ese es el punto de partida.
🧩 Estructura
Desde el mínimo de junio el precio construye una cuña: mínimos cada vez más altos contra una directriz bajista que viene de los máximos de mayo. El volumen se ha ido secando conforme el rango se estrecha, que es lo típico antes de que se resuelva por un lado o por otro.
Lo relevante es dónde está el soporte de esa cuña: justo en la zona del precio de colocación. Ese nivel no tiene nada de mágico técnicamente, pero psicológicamente concentra decisiones — colocadores, institucionales de la OPV, y el minorista que entró arriba.
📈 Lo que sostiene la tesis alcista
La cartera de pedidos contratados asciende a 24.600 millones, una cifra enorme para una compañía de 708 empleados. Los ingresos crecieron un 76% el año pasado hasta 510 millones, con beneficio neto de 88 millones tras haber perdido 481 el ejercicio anterior. La arquitectura de oblea completa es una apuesta técnica distinta a la de Nvidia, no una copia.
⚠️ Lo que la desmonta
Tres cosas, y ninguna es menor.
La concentración de clientes: los ingresos procedentes de Emiratos representan el 86% del total. Están repartidos entre dos entidades, lo que mejora la métrica sobre el papel, pero el riesgo geográfico sigue intacto.
Los números recientes: el último trimestre arrojó un resultado neto de −450 millones frente a −14 millones del anterior. El giro a beneficio de 2025 no se ha sostenido.
Y la competencia: Nvidia pagó 20.000 millones en diciembre por activos de Groq, cuyos chips se parecen más a los de Cerebras que a una GPU convencional.
A esto se suma un detalle de calendario que conviene mirar: las OPV suelen llevar periodos de bloqueo de unos seis meses para insiders, lo que situaría el vencimiento hacia noviembre. Conviene comprobar la fecha exacta en el folleto antes de sacar conclusiones.
🔑 Conclusión
Con una beta de 5,36 y una volatilidad diaria cercana al 6%, cualquier lectura en marcos cortos aquí es ruido. La cuña se resolverá, y el volumen de la ruptura dirá bastante más que la dirección del primer día.
Análisis propio con fines informativos. No es recomendación de inversión ni asesoramiento personalizado.

Historial verificado e inmutable: cada señal se sella al publicarse y cierra sola por reglas de mercado. Aciertos y fallos, todo a la vista → getfaro.org/a/investx
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.